

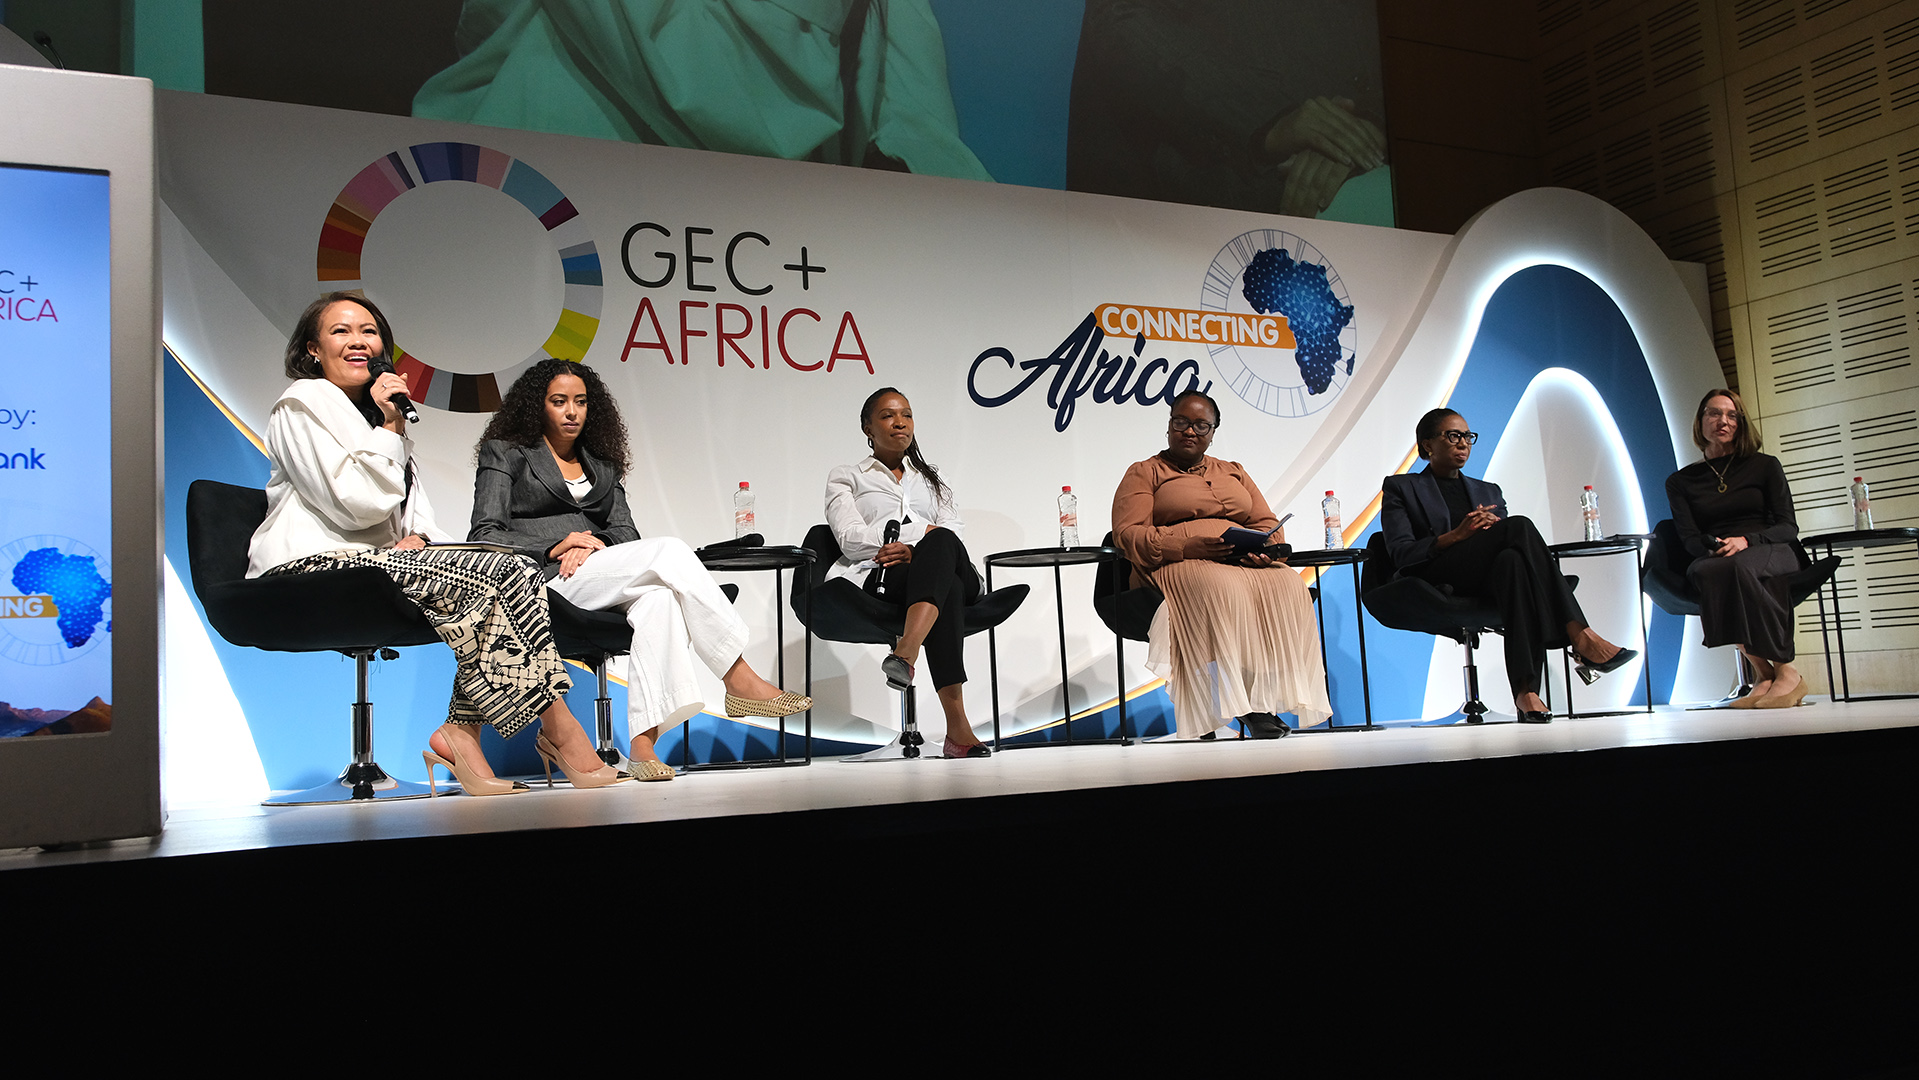
بعد مؤتمر GEC+Africa الذي عُقد الأسبوع الماضي ، وهو قمة ريادة الأعمال والاستثمار الأفريقية، في كيب تاون، خرجت برؤية مختلفة لمشكلة التمويل في أفريقيا: قد لا تعاني القارة من نقص في رأس المال بقدر ما تعاني من نقص في شرعية الأعمال.
تتوفر الأموال في البنوك، وصناديق رأس المال الاستثماري، ومؤسسات تمويل التنمية، والمقرضين البديلين. كما توجد ملايين الشركات التي تُدرّ إيرادات، وتوظف أفرادًا، وتخدم عملاء. تكمن المشكلة في أن جزءًا كبيرًا من هذا النشاط الاقتصادي لا يُنتج البيانات الموثوقة والمنظمة التي تحتاجها المؤسسات المالية لفهم المخاطر.
وهذا يخلق فجوة بين كون الشركة نشطة اقتصادياً وبين كونها مرئية مالياً بما يكفي لكي يقوم المقرض بتقييمها وتمويلها.
قد تمتلك شركة صغيرة عملاء يدفعون، ومعاملات منتظمة، وفواتير، وطلبات شراء، ومع ذلك تبدو محفوفة بالمخاطر بالنسبة للمقرض لأن هذه المؤشرات موزعة على أنظمة مختلفة. قد تكون شركة ناشئة في طور النمو، لكنها تفتقر إلى السجل التشغيلي الذي يحتاجه المستثمر لتقييمها. قد يكسب العامل المستقل دخلاً ثابتاً، لكنه يبدو غير منتظم لأن هذا الدخل لا يشبه الراتب.
لذا فإن الطبقة المهمة التالية من البنية التحتية المالية الأفريقية قد لا تكون طريقة أخرى لتحويل الأموال، بل البنية التحتية التي تساعد رأس المال على فهم من يستحقه.
أشارت عدة نقاشات في مؤتمر GEC+Africa إلى هذه المشكلة نفسها من زوايا مختلفة. يسعى بنك أفريكان إلى تحويل أنشطة الشركات الصغيرة المجزأة إلى معلومات يمكن للمقرضين استخدامها. أطلقت منصة 22 On Sloane، وهي منصة أفريقية لدعم الشركات الناشئة والاستثمار فيها، منصة KUMii، وهي منصة مدعومة بالذكاء الاصطناعي تساعد الشركات الناشئة الأفريقية على اكتشاف فرص التمويل والتسويق في بيئة أعمال مجزأة.
معًا، تُظهر هذه النتائج أن فجوة التمويل هي أيضًا فجوة معلوماتية.
لا تستطيع البنوك التجارية أن ترى
تقدم جنوب أفريقيا مثالاً مفيداً.
يُقدّر البنك الأفريقي أن فجوة التمويل المخصصة للمؤسسات متناهية الصغر والصغيرة والمتوسطة في البلاد تبلغ حوالي 350 مليار راند (21.6 مليار دولار أمريكي). ومع ذلك، فقد تضاعف عدد ممولي المشاريع الصغيرة أكثر من مرتين، من 148 ممولاً في عام 2018 إلى أكثر من 300 ممول في عام 2025.
إذا كان هناك المزيد من الممولين ولكن الشركات لا تزال تكافح من أجل الحصول على رأس المال، فمن غير المرجح أن يؤدي مجرد إضافة المزيد من المقرضين إلى حل المشكلة.
صرحت إدنا ساتيكغا-مونتسي، رئيسة قسم التحول والاستدامة في مجموعة البنك الأفريقي، لموقع TechCabal أن المقرضين بحاجة إلى فهم الشركات بشكل أفضل لتقييم القدرة على تحمل التكاليف والوضع الائتماني ومستوى تقبل المخاطر.
يبدو ذلك واضحاً، لكن المعلومات المطلوبة للقيام بذلك غالباً ما تكون مجزأة.
قد تمتلك الشركات الصغيرة معاملات بنكية، وفواتير، وسجلات رواتب، وإقرارات ضريبية، وبرامج محاسبية، وأوامر شراء. كل منها يمثل جزءًا من تاريخ الشركة المالي. ولكن إذا لم تُجمع هذه الأجزاء وتُحلل معًا، فلن يُترجم ذلك بالضرورة إلى سجل ائتماني أقوى.
والنتيجة هي انفصال غريب. فالعمل موجود، والإيرادات موجودة، والعملاء موجودون، لكن النظام المالي لا يستطيع بسهولة رؤية الصورة كاملة.
تتفاقم هذه المشكلة بشكل خاص بين الشركات الصغيرة وغير الرسمية. فقد أشار تقرير لمنظمة التعاون الاقتصادي والتنمية، استشهد به البنك الأفريقي، إلى أن 56% من الشركات الصغيرة والمتوسطة في جنوب أفريقيا غير مسجلة، بينما لم تستخدم سوى 7% منها قروضًا تجارية من جهات تمويل رسمية لبدء أعمالها.
يكمن التحدي في كيفية تحويل النشاط الاقتصادي إلى معلومات يمكن للمؤسسة المالية التحقق منها واستخدامها.
البيانات موجودة بالفعل
ولهذا السبب فإن الجزء الأكثر إثارة للاهتمام في المشكلة ليس غياب البيانات، بل هو المسافة بين المعلومات وعملية صنع القرار.
تُظهر الفواتير عملاء الشركة، وتُظهر المعاملات التدفق النقدي، وتُظهر كشوف الرواتب عدد الموظفين، وتشير أوامر الشراء إلى الطلب المستقبلي، كما تُقدم السجلات الضريبية مؤشراً آخر على نشاط الشركة.
لكن هذه السجلات غالباً ما تكون موجودة في أنظمة منفصلة.
يستجيب البنك الأفريقي جزئياً بتجاوز الإقراض التقليدي. ووفقاً لساتيكغا-مونتسي، فإنه يساعد الشركات في وظائف الرواتب والضرائب والموارد البشرية، ويقدم منتجات مثل خصم الفواتير وتمويل أوامر الشراء.
هذا الأمر مهم لأن الأنظمة المصممة لفهم الجوانب المالية للشركة يمكن أن تساعدها أيضاً على العمل بشكل أفضل.
كلما ازداد تنظيم الشركة، زادت المعلومات التي يمكنها جمعها عن نفسها. وكلما زادت البيانات المتاحة للمقرض، قلّ اعتماد البنك على مؤشرات غير دقيقة مثل الضمانات أو عمر الشركة أو التاريخ الائتماني التقليدي.
لكن هناك حدود. يقول البنك الأفريقي إن ما يقرب من 80% من الشركات الصغيرة والمتوسطة في جنوب إفريقيا تستخدم الخدمات المالية الرقمية، لكن 50% فقط منها لديها إمكانية الوصول إلى الإنترنت، و49% لديها وجود على وسائل التواصل الاجتماعي، و32% لديها مواقع إلكترونية.
إن التحول الرقمي وحده لا يجعل العمل التجاري قابلاً للتمويل لأن المعلومات تحتاج أيضاً إلى أن تكون دقيقة ومتاحة ومفيدة.
يواجه المستثمرون نفس المشكلة
تظهر الفجوة نفسها في مجال رأس المال الاستثماري والتمويل البديل.
في مقابلة أجراها موقع TechCabal في 28 أغسطس ، وصف ليغودي، الرئيس التنفيذي لشركة Keyo Ventures، فئة من الشركات التي قد تقع بين فئات التمويل التقليدية. فقد تكون هذه الشركات كثيفة رأس المال بالنسبة لرأس المال الاستثماري، ولكنها في الوقت نفسه مبكرة جدًا أو غير قابلة للتنبؤ بالنسبة للبنوك.
تركز شركة Keyo على الشركات التي تقع عند تقاطع التكنولوجيا والبنية التحتية والاقتصاد الأخضر، بما في ذلك التنقل الكهربائي والمياه والنفايات والزراعة المستدامة.
يتمثل نهجها جزئياً في خلق رؤية أفضل لكيفية أداء هذه الشركات فعلياً.
تتكامل منصة Keyo مع الأنظمة التشغيلية للشركات التابعة لها لتتبع الإنتاجية والإيرادات والمخاطر وقابلية التوسع. وهذا يمنحها رؤية أكثر شمولية للأعمال مقارنةً بالتقارير المالية الدورية وحدها.
هذا الأمر مهم لأن الأنظمة المالية التقليدية تميل إلى العمل بشكل أفضل عندما تمتلك الشركة بالفعل حجماً كبيراً، وضمانات، وسجلاً حافلاً، وأداءً مالياً يمكن التنبؤ به. العديد من الشركات الأفريقية لا تمتلك هذه الميزات.
بدلاً من السؤال عما إذا كانت الشركة تناسب منتج تمويل موجود، تهدف Keyo إلى جمع معلومات تشغيلية كافية لفهم ما يحدث داخل الشركة.
تُجسّد تجربة جمع التمويل الخاصة بها كيف يمكن للمعلومات والمخاطرة أن تُساهم في الحصول على المزيد من رأس المال. فقد حصلت شركة كيو على تمويل تحفيزي بقيمة مليوني راند (123.45 دولارًا أمريكيًا) من خلال شبكة التمويل المؤثر التابعة لشركة أنجلو أمريكان، مما ساعدها على تأمين التزام مؤسسي بقيمة 35 مليون راند (2.2 مليون دولار أمريكي).
لا تكمن الأهمية في أن مبلغ مليوني راند (123.45 دولارًا) أصبح رأس مال أكبر بكثير فحسب، بل إن التمويل الأولي ساهم في خلق ثقة كافية لمؤسسة أخرى للاستثمار فيه.
يُعدّ التجزؤ أيضاً مشكلة تمويلية
22- تتناول منصة KUMii التابعة لشركة On Sloane المشكلة من زاوية مختلفة. صُممت هذه المنصة، التي أُطلقت في مؤتمر GEC+Africa، لمساعدة الشركات الناشئة والشركات الصغيرة والمتوسطة على الوصول إلى مصادر التمويل والأسواق والإرشاد والتعلم ودعم الأعمال المتفرقة.
بالنسبة للشركات الأفريقية، تكمن المشكلة غالباً في عدم إدراك وجود الفرص المتاحة. فالمشكلة تكمن في إيجاد الفرصة المناسبة في بيئة تتسم باختلاف الأنظمة والعملات وأنظمة الشراء وشبكات التمويل وبرامج الدعم.
يحاول تطبيق KUMii تحويل بعض هذا التشتت إلى معلومات قابلة للبحث والمطابقة.
تقوم الشركات بإنشاء ملفات تعريفية، بينما تستخدم المنصة الذكاء الاصطناعي لمطابقتها مع الممولين المحتملين وفرص الاستثمار وفرص التوريد. كما توفر أدوات لمساعدة الشركات على الاستعداد للحصول على التمويل.
وقد سجلت أكثر من 4,000 شركة ناشئة وصغيرة ومتوسطة الحجم، وفقًا لـ 22 On Sloane.
هذا مثال آخر على البنية التحتية الناشئة نفسها. لا تقتصر مهمة المنصة على تحويل الأموال فحسب، بل إنها تساعد في إنشاء طبقة معلوماتية بين الشركات والمؤسسات التي تبحث عنها.
لا تقتصر المشكلة على الشركات الناشئة فحسب.
تظهر المشكلة نفسها بين العاملين في الاقتصاد التشاركي. تقوم شركة براون للخدمات المالية، وهي شركة تكنولوجيا مالية ائتمانية مبنية على دخل العاملين في الاقتصاد التشاركي، بتطوير منتجات مالية لسائقي خدمات النقل عبر التطبيقات في جنوب إفريقيا ، والذين يمكن أن تكون أرباحهم ثابتة نسبيًا ولكنها لا تشبه بالضرورة الدخل التقليدي للموظفين برواتب ثابتة.
أول منتجاتها عبارة عن قرض للوقود وبطاقة ائتمان مصممة بناءً على تلك الأرباح، مع قروض قصيرة الأجل تتراوح من 1,000 راند (62 دولارًا) إلى 5,000 راند (309 دولارًا).
المبدأ الأساسي متشابه. فبدلاً من إقحام مصدر دخل غير تقليدي في نموذج مالي تقليدي، يجب فهم الطريقة التي يعمل بها هذا الدخل فعلياً.
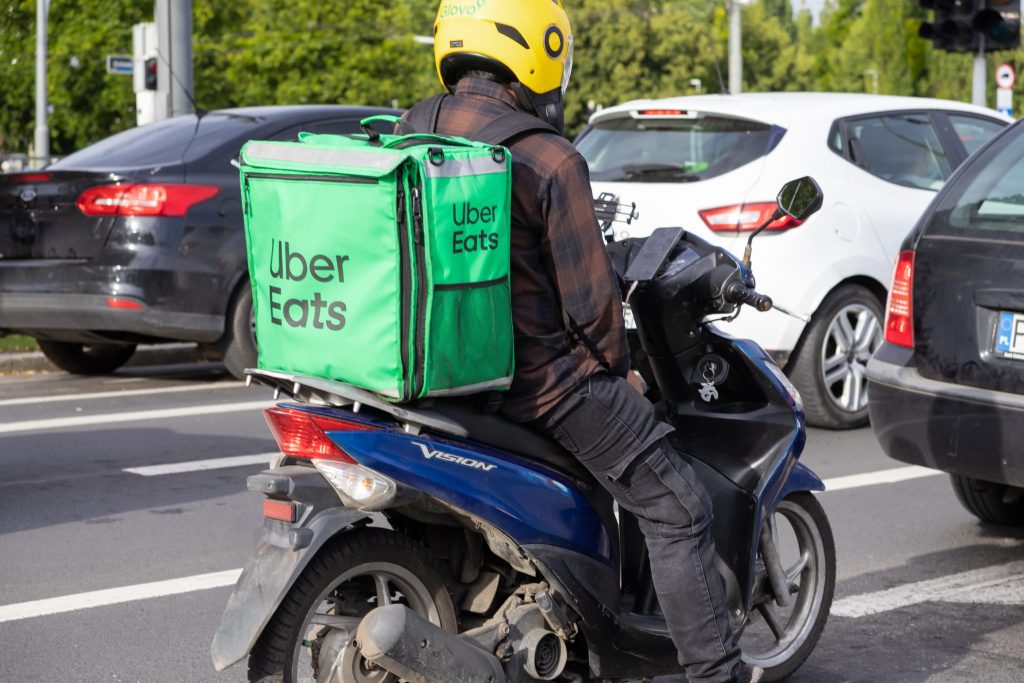
هذا هو التحدي نفسه الذي يواجه الموردين الصغار، والشركات الناشئة في مجال الاقتصاد الأخضر، والشركات غير الرسمية. فهم ينتجون قيمة اقتصادية، لكن النظام المالي لا يمتلك دائماً البنية المعلوماتية اللازمة لتفسيرها.
الطبقة المفقودة
كان هذا، بالنسبة لي، هو الخيط الذي يربط بين GEC+Africa. لطالما كان هيكل التمويل في أفريقيا يتألف من الأعمال التجارية والبنوك والقروض، ولكنه قد يتخذ بشكل متزايد شكل الأعمال التجارية والمعلومات وتقييم المخاطر والتوفيق والتمويل، مما يخلق فرصًا تتجاوز بكثير التكنولوجيا المالية التقليدية.
يمكن للشركات التي تقوم ببناء أنظمة بيانات الائتمان، وأدوات المحاسبة، ومنصات الشراء، وبرامج التشغيل، وأنظمة مطابقة الذكاء الاصطناعي أن تصبح أجزاءً مهمة من النظام البيئي للتمويل لأنها تجعل فهم الأعمال التجارية أسهل.
لكن المزيد من البيانات ليس حلاً تلقائياً.
قد تُستبعد الشركات إذا لم تُنتج معلومات رقمية كافية. وقد تكون البيانات غير دقيقة. وقد لا تتصل الأنظمة المختلفة. وتزداد أهمية الخصوصية والموافقة مع اعتماد القرارات المالية على معلومات الأعمال التفصيلية.
وهناك أيضاً مسألة من يتحكم في المعلومات التي تحدد ما إذا كان من الممكن تمويل مشروع تجاري.
ومع ذلك، فإن هذا التوجه يستحق المتابعة. بعد اجتماع GEC+Africa الأسبوع الماضي، خرجت بانطباع أن التحدي التمويلي الذي يواجه أفريقيا لا يقتصر ببساطة على زيادة الأموال في النظام.
يتعلق الأمر بجعل المزيد من الاقتصاد مرئياً للأموال الموجودة بالفعل.
الشركات تعمل، والعملاء يدفعون، والمعاملات تسير بسلاسة. لكن العنصر المفقود غالباً هو المعلومات التي تُمكّن رأس المال من رؤية ما يحدث، مما يجعل هذه إحدى أهم المشكلات المالية التي يتعين على شركات التكنولوجيا الأفريقية حلها مستقبلاً.
يتطلب التوسع الحقيقي تجاوز التكاملات السطحية إلى التنفيذ الفعال. لقد حرصنا في مؤتمر مونشوت 2026 على تصفية المعلومات غير الضرورية، وتخصيص المؤتمر حصرياً للتواصل الفعال بين مؤسسي الشركات الناشئة، والجهات المالية العالمية، وقادة المؤسسات، والأفراد الذين يعملون على إعادة هيكلة البنى التقنية في أفريقيا.
احصل على خصم 20% على تذاكر الحجز المبكر لفترة محدودة.