

Bon milieu de semaine. ☀️️️
Un petit service : si TC Daily atterrit dans vos spams ou vos promotions, déplacez-le vers votre boîte de réception principale pour que l'édition de demain vous y trouve.
Dans un autre registre : nous recherchons toujours des témoignages de personnes dont le parcours a été transformé par Moonshot – vous y avez rencontré un cofondateur, un investisseur, un partenaire ou un futur employeur ? Racontez-nous votre histoire.
Plongeons dedans.
Découvrez chaque semaine des analyses pertinentes sur l'écosystème technologique de l'Afrique francophone.
Règlement
Le Kenya propose un capital libéré pouvant atteindre 1.93 million de dollars pour les fintechs.
Le Kenya exige des sociétés de paiement des fonds propres bien plus importants avant de pouvoir exercer leurs activités. Un nouveau projet de loi propose des exigences de capital pouvant atteindre 250 millions de shillings kenyans (1.93 million de dollars), les prestataires existants disposant d'un an pour se conformer à cette exigence.
Expliquez-moi comme si je découvrais le sujet : le marché des paiements au Kenya s’est développé autour d’entreprises qui ont pu démarrer modestement, lever des fonds et se développer progressivement. Le projet de loi sur le système national de paiement, publié lundi, pourrait changer la donne.
Une société de paiement aurait besoin d'un capital de base allant de 5 millions de shillings kenyans (39 000 dollars) pour les services de données de base à 250 millions de shillings kenyans (1.93 million de dollars) pour les émetteurs de monnaie électronique. Ce capital doit provenir d'actions entièrement libérées et de réserves déclarées. Les prêts des fondateurs, les emprunts et les obligations convertibles ne sont pas pris en compte dans le calcul du capital requis.
Les entreprises détenant plusieurs licences devront s'acquitter d'une facture plus élevée. Un émetteur de monnaie électronique exploitant également un portefeuille électronique pourrait devoir payer 275 millions de shillings kenyans (2.1 millions de dollars).
En filigrane : L’important n’est pas seulement le montant des capitaux requis, mais aussi la définition même de ces capitaux. Une startup peut lever des fonds via une obligation convertible ou un prêt à son fondateur, tant qu’elle est en phase de recherche d’adéquation produit-marché. Or, selon les règles proposées, ni l’un ni l’autre ne lui permettrait d’atteindre le seuil d’obtention de la licence.
Pour les startups, cela pourrait rendre le financement par actions plus important lors d'une demande de licence.
Tous les acteurs ne seraient pas soumis au même processus d'agrément. Les banques commerciales, les institutions de microfinance et les entreprises publiques pourraient proposer des services de paiement avec l'autorisation de la Banque centrale du Kenya (CBK), sans avoir besoin d'une licence de paiement complète, à condition de respecter leurs exigences de fonds propres actuelles. Les startups, quant à elles, disposeraient d'un environnement de test pour leurs produits de paiement avant d'obtenir l'agrément complet.
Pourquoi c'est important : Le Kenya a consacré des années à développer un marché de la fintech où les petites entreprises pouvaient expérimenter grâce à l'infrastructure mise en place par M-PESA et les banques. Les règles proposées pourraient rendre le capital plus déterminant pour l'accès à la concurrence.
Vue d'ensemble : Ces règles pourraient rassurer davantage les autorités de régulation quant à la solidité financière des entreprises de paiement agréées. Mais ce niveau de capital plus élevé ne risque-t-il pas aussi de compliquer la tâche des jeunes pousses souhaitant atteindre une taille critique ?


Tous les chefs d'entreprise devraient regarder ceci.

Les questions que vous posez à Google concernant votre entreprise, avec les réponses d'experts. Regardez gratuitement.
Fintech
Le Kenya souhaite ouvrir le coffre-fort numérique de la banque.
Au Kenya, un projet de loi s'apprête à réformer en profondeur le cadre concurrentiel entre banques et fintechs. Ce texte permettrait aux clients d'autoriser les fintechs à accéder à leurs données bancaires ou de paiement mobile , et donnerait à la Banque centrale du Kenya (CBK) le pouvoir d'exiger des fournisseurs qu'ils rendent cet accès possible.
Expliquez-moi comme si je découvrais le monde : aujourd’hui, votre banque connaît vos revenus, vos dépenses et votre épargne. Votre opérateur de paiement mobile sait à qui vous envoyez de l’argent et à quelle fréquence. Ces informations sont utiles car elles offrent aux prestataires une vision détaillée de vos finances.
Le projet de loi prévoit deux services distincts pour l'open banking . Les clients pourraient autoriser des fintechs agréées à accéder aux informations de leurs comptes bancaires ou de paiement mobile, tandis qu'un autre type de fintech pourrait initier des paiements en leur nom. Le projet de loi crée une licence pour chaque service.
En filigrane : les banques et M-PESA ont consacré des années à développer des produits basés sur les données générées par leurs clients. Si une fintech concurrente parvient à extraire ces données, avec leur autorisation, elle peut créer des services sans posséder le compte où l’argent est déposé.
Imaginez une entreprise qui regroupe vos comptes bancaires, M-PESA et autres comptes financiers au même endroit. Ou encore une entreprise qui utilise votre historique de transactions pour vous proposer un produit financier sans être votre banque.
La CBK n'a pas encore finalisé la réglementation, de sorte que le projet de loi soulève des questions quant aux données qui pourront être partagées, aux modalités d'accès et à la possibilité pour les fintechs de facturer cet accès en vertu de la réglementation future.
Pourquoi c'est important : L'open banking pourrait faciliter le passage d'un service financier à un autre et donner aux petites fintechs un accès à des informations auxquelles elles n'ont actuellement pas accès.
Si le Parlement adopte le projet de loi, les fournisseurs auront un an pour s'y conformer. Les banques, les fintechs et les sociétés de paiement mobile devront alors rendre leurs systèmes compatibles avec ceux de leurs concurrents.
Vos stablecoins peuvent désormais rapporter jusqu'à 7 %.
Face à l'essor des stablecoins sur les marchés émergents, Raenest élargit les possibilités offertes par l'USDC et l'USDT. Outre l'envoi et le paiement de stablecoins à l'international, Raenest lance Stablecoin Vault, permettant aux utilisateurs éligibles de percevoir jusqu'à 7 % d'APY variable. Plus d'informations sur www.raenest.com.
Ecommerce
Le détaillant sud-africain Pick n Pay nomme un nouveau PDG
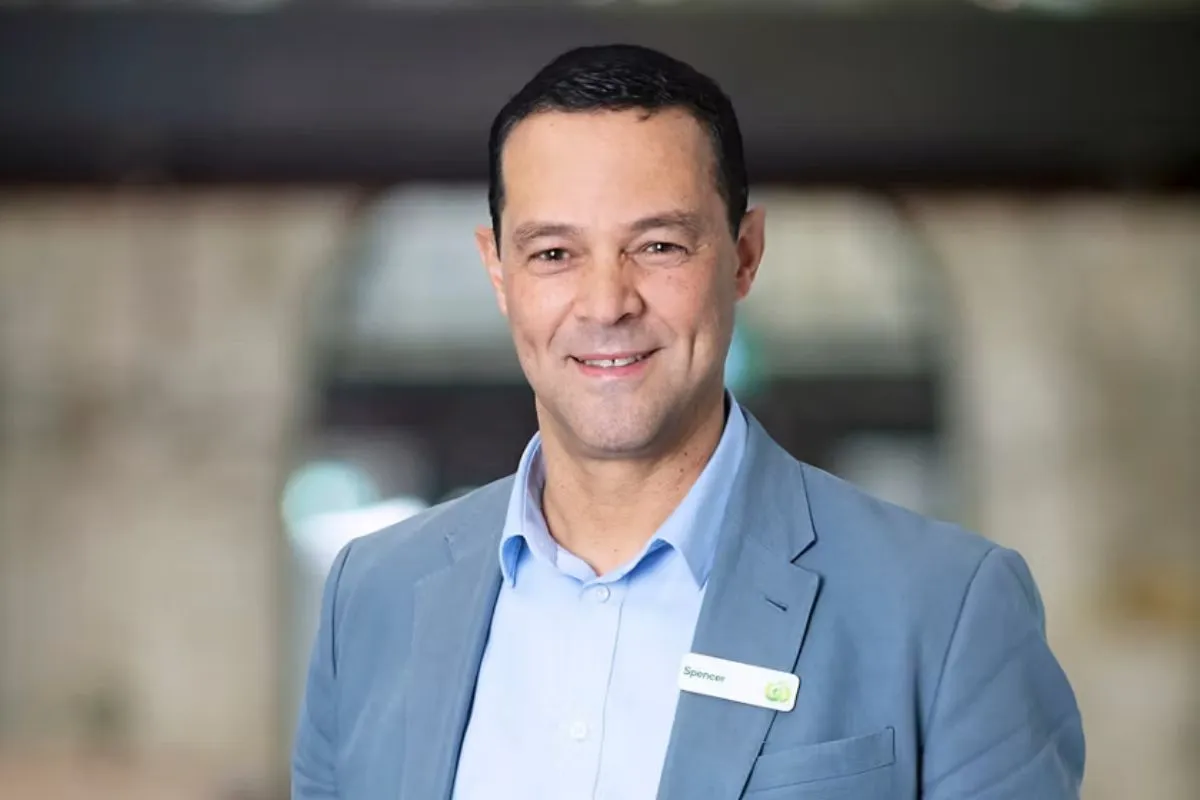
Pick n Pay, la chaîne de supermarchés sud-africaine, a nommé Spencer Sonn , ancien cadre de Woolworths Food, à la tête de l'entreprise. Ce vétéran de Woolworths, fort de 26 ans d'expérience , succédera à Sean Summers en février 2027. Sonn a passé cinq ans à la direction de la branche alimentaire de Woolworths Afrique du Sud, ce qui lui confère une expérience précieuse sur le marché de l'épicerie que Pick n Pay cherche précisément à conquérir.
Expliquez-moi comme si je découvrais le sujet : le problème de Pick n Pay ne s’est jamais limité à un seul mauvais trimestre. Des années de pression sur ses supermarchés principaux ont finalement contraint l’enseigne à un redressement en trois ans. Summers est revenu à la tête de l’entreprise en 2023 , puis a mené une recapitalisation de 12.5 milliards de rands (700 millions de dollars) grâce à une augmentation de capital par émission de droits et à l’introduction en bourse séparée de Boxer , sa filiale de supermarchés discount.
Sous la direction de Summers, l'enseigne a également fermé ou cédé les magasins les moins performants. Au cours des exercices 2025 et 2026, Pick n Pay a réduit son réseau de 98 supermarchés, qu'ils soient détenus en propre ou franchisés.
Ce redressement a toutefois eu des résultats inégaux. Boxer a continué d'afficher des performances supérieures aux attentes, avec une croissance de son chiffre d'affaires de 12.3 % à 42.6 milliards de rands (2.63 milliards de dollars) au cours de l'exercice 2026 et une hausse de son résultat d'exploitation de 11.9 % à 26 milliards de rands (160.5 millions de dollars). En revanche, l'activité principale de supermarchés de Pick n Pay est restée déficitaire : sa perte d'exploitation après intérêts locatifs s'est creusée à 1 milliard de rands (61.7 millions de dollars) au cours de l'exercice 2026, contre 500 millions de rands (30.9 millions de dollars) l'année précédente, malgré une augmentation de 3.4 % du chiffre d'affaires du groupe à 120.3 milliards de rands (7.42 milliards de dollars). L'entreprise a donc reporté d'un an, au lieu de l'exercice 2028, l'objectif de rentabilité de son activité principale de supermarchés.
En filigrane : Sonn doit désormais rentabiliser son activité de supermarchés restante. Sa stratégie se décline en deux volets : Boxer, le discounter axé sur les prix, stimule la croissance, tandis que Pick n Pay, l’enseigne de supermarchés traditionnelle, se concentre sur le rétablissement de sa compétitivité grâce à une politique de prix plus avantageuse, une meilleure disponibilité des produits, des produits frais, une productivité accrue des magasins et une structure de coûts allégée. Le défi consiste à rendre cette dernière activité rentable sans nuire à la notoriété de la marque.
Vue d'ensemble : Sonn hérite d'une entreprise de distribution plus petite et recapitalisée. Sa nomination vise à prouver que le redressement peut être durable, en s'appuyant peut-être sur les leçons tirées de son expérience chez Woolworths Food pour combler l'écart.
Flam lève 40 millions de dollars lors d'un tour de table de série B pour développer son contenu interactif numérique.
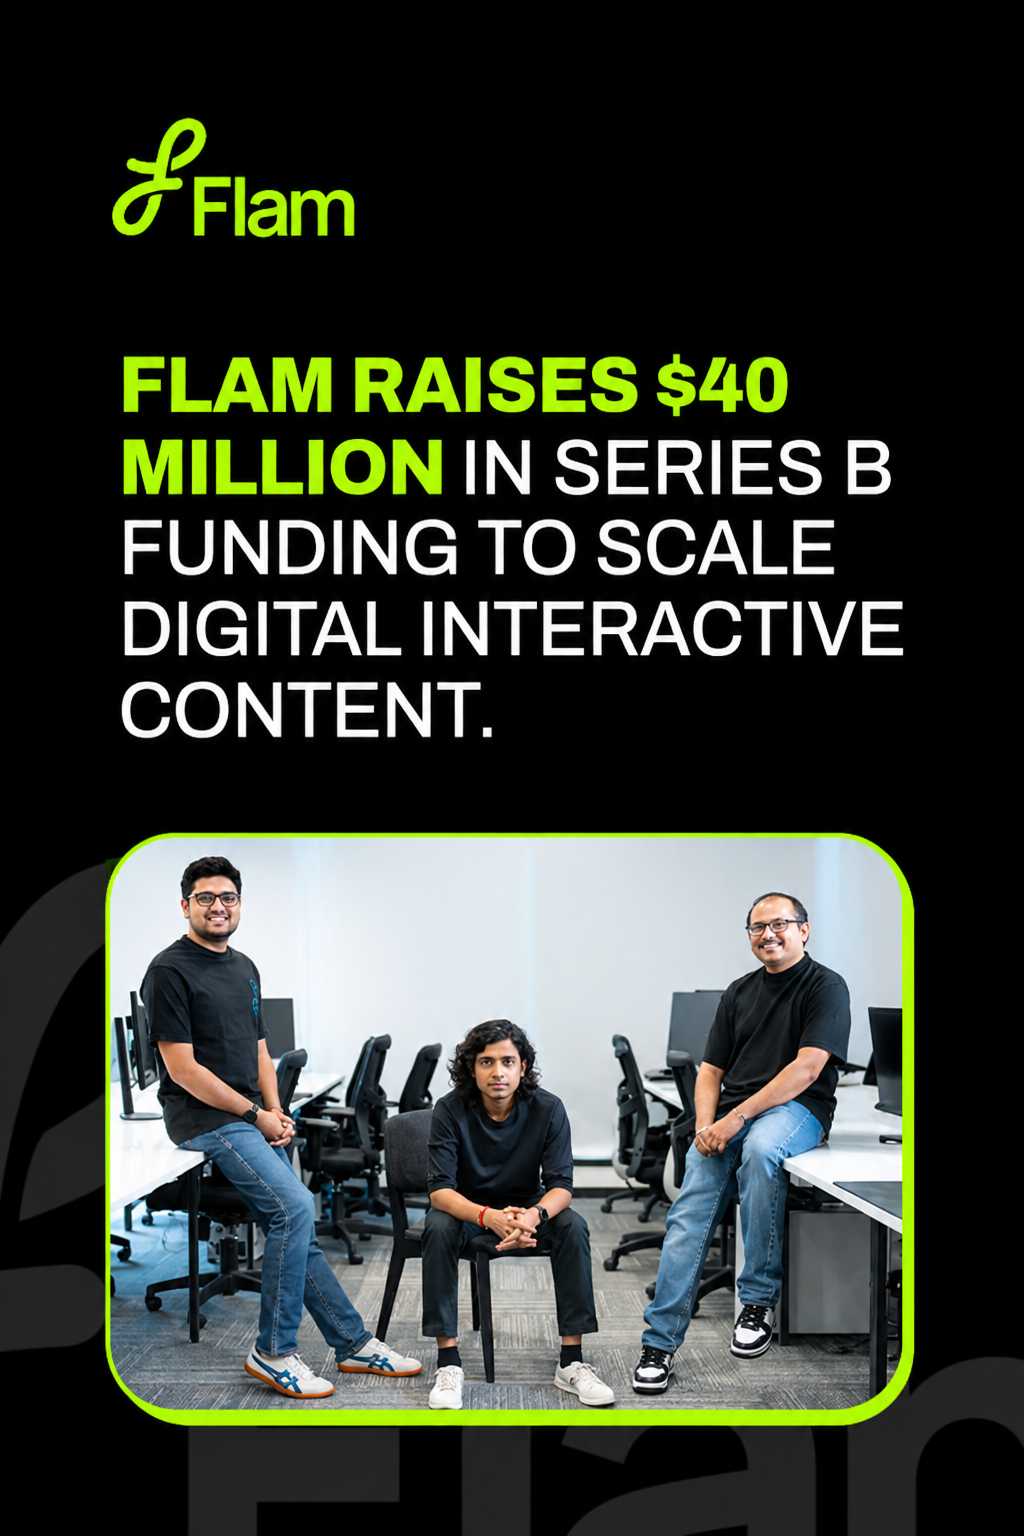
Flam lève 40 millions de dollars en série B auprès de QED Investors pour développer ses contenus interactifs basés sur l'IA. Comptant plus de 100 clients entreprises à travers le monde, Flam s'implante au Nigéria grâce à son partenaire exclusif SmartSense Technologies, proposant ainsi l'IA interactive aux marques locales. En savoir plus.
Entreprises
Zipline étend son réseau de livraison par drones en Côte d'Ivoire
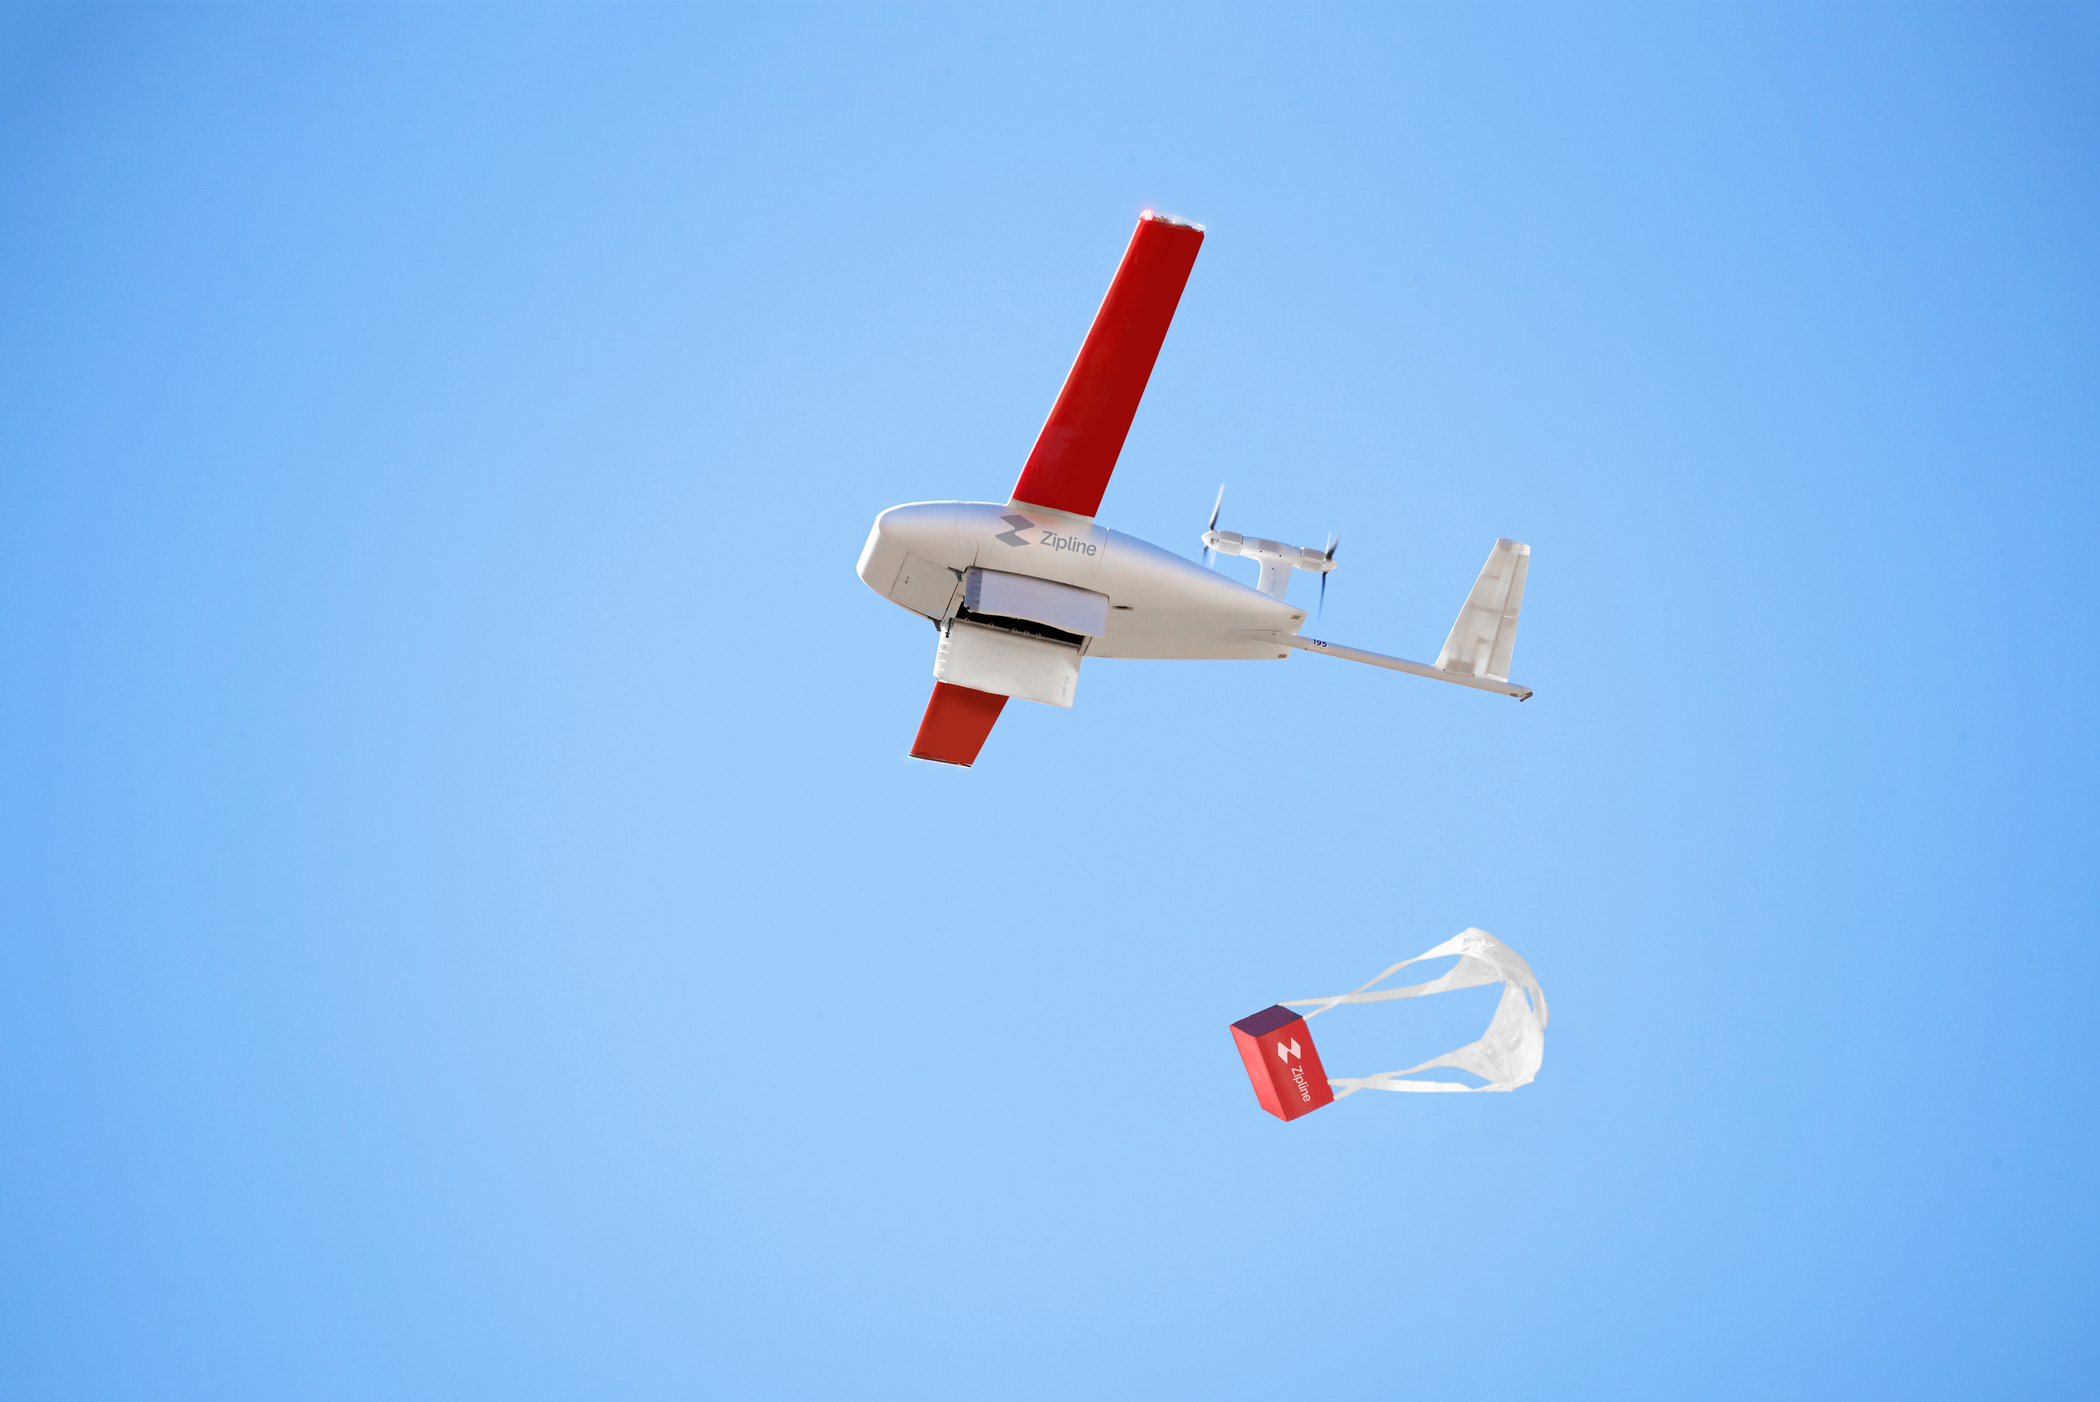
Zipline, la société américaine de logistique par drones, a signé un contrat de huit ans avec la Côte d'Ivoire, étendant un projet pilote de trois ans de prestation de services de santé à un réseau national qui pourrait desservir 12 millions de personnes, soit environ un tiers de la population du pays.
L'entreprise ajoutera neuf sites à son activité existante, qui a livré près de 4 millions de produits médicaux à plus de 200 centres de soins depuis 2023.
Pour faire simple : Zipline ne se contente pas de vendre des drones. L’entreprise gère toute l’infrastructure nécessaire, notamment les entrepôts, le stockage frigorifique, le suivi numérique et la livraison. Le gouvernement ivoirien prendra en charge les coûts d’exploitation pendant huit ans. Zipline affirme que le gouvernement prévoit un retour sur investissement trois fois supérieur à la normale.
En filigrane : voici le point crucial. Les gouvernements africains passent de l’expérimentation des drones comme solution ingénieuse pour les zones difficiles d’accès à l’intégration de la livraison par drone au sein même du système de santé. Pour Zipline, un contrat de huit ans transforme son modèle économique, passant de déploiements ponctuels à des revenus récurrents liés à l’infrastructure.
Ce modèle s'inscrit également dans une stratégie d'expansion plus ambitieuse. Présente en Afrique depuis 2016, Zipline se développe au Nigeria , son principal marché africain, avec 12 nouveaux centres. L'entreprise de drones a levé environ 2 milliards de dollars à l'échelle mondiale et envisage une nouvelle levée de fonds d'un milliard de dollars, pour une valorisation avoisinant les 20 milliards de dollars, selon Bloomberg.
Vue d'ensemble : les gouvernements pourraient devenir les clients de Zipline en matière d'infrastructure, l'entreprise utilisant le même réseau pour tout, des médicaments aux denrées alimentaires en passant par d'autres livraisons urgentes. À l'instar de ses autres opérations africaines, la Côte d'Ivoire constitue un test utile et à grande échelle pour déterminer si les drones peuvent devenir une infrastructure publique fiable et peu contraignante.
Ne manquez Moonshot 2026 pour rien au monde !

Pour atteindre une véritable envergure, il est indispensable de passer d'une intégration superficielle à une exécution robuste. Nous avons optimisé Moonshot 2026 en éliminant les éléments superflus et en concentrant la conférence sur les échanges de haut niveau entre fondateurs de startups, acteurs financiers internationaux, dirigeants d'entreprises et personnes qui transforment les infrastructures technologiques africaines. Rejoignez-nous les 28 et 29 octobre 2026. Réservez votre place dès maintenant.
TRACEUR DE CRYPTO
Le World Wide Web3
Source:
|
Nom de la pièce |
Valeur actuelle |
Jour |
Mois |
|---|---|---|---|
 Bitcoin |
$86,920 |
+ 1.88% |
+ 12.69% |
| Éther |
$2,770 |
+ 1.72% |
+ 12.86% |
| Bitcoin Cash |
$340.37 |
+ 28.65% |
+ 25.59% |
| Solana |
$119.11 |
+ 2.47% |
+ 26.26% |
* Données en date du 23 septembre 2026 à 06h00 WAT.
Opportunités
- La Fondation Citi offre des subventions de 500 000 $ à 50 organisations qui aident les jeunes issus de milieux défavorisés à développer des compétences en intelligence artificielle et d'autres compétences professionnelles. Ces subventions peuvent soutenir des programmes d'apprentissage de compétences telles que l'ingénierie logicielle et la création de contenu numérique, aider les jeunes à trouver un emploi, leur donner accès à des appareils et des logiciels, ou encore intégrer des outils d'IA aux programmes d'insertion professionnelle existants. La date limite de dépôt des candidatures est le 6 octobre 2026 à 17 h, heure de Lagos. Faire la demande.
- Hebdomadaire francophone : Pourquoi le réseau de paiement mis en place par l'UEMOA est au point mort
- Safaricom franchit le cap du million d'abonnés internet à domicile. Le plus dur reste à faire.
- Les États-Unis se trompent de course en IA face à la Chine.
- Le nombre d'abonnés à la télévision payante Zuku chute de 16 % tandis que MultiChoice et Azam progressent.
- Le fondateur de WeTransfer rejoint Prosus pour une restructuration de la direction en IA
- Warren Wheatley démissionne de son poste de PDG d'Africa Bitcoin Corporation
Scénario : Emmanuel Nwosu et Kenn Abuya
Edité par : Emmanuel Nwosu & Ganiu Oloruntade
Vous en voulez plus sur TechCabal ?
Inscrivez-vous à nos newsletters informatives sur le commerce et l'économie de la technologie en Afrique.
- La prochaine vague: analyse futuriste du secteur technologique en Afrique.
- Hebdomadaire francophone par TechCabal: analyses et aperçus d'initiés sur l'écosystème technologique francophone
P.S. Si vous ne recevez pas souvent TC Daily dans votre boîte de réception, vérifiez votre dossier Promotions et déplacez toute édition de TC Daily de « Promotions » vers votre dossier « Principal » ou « Primaire » ; ainsi, TC Daily vous parviendra toujours.