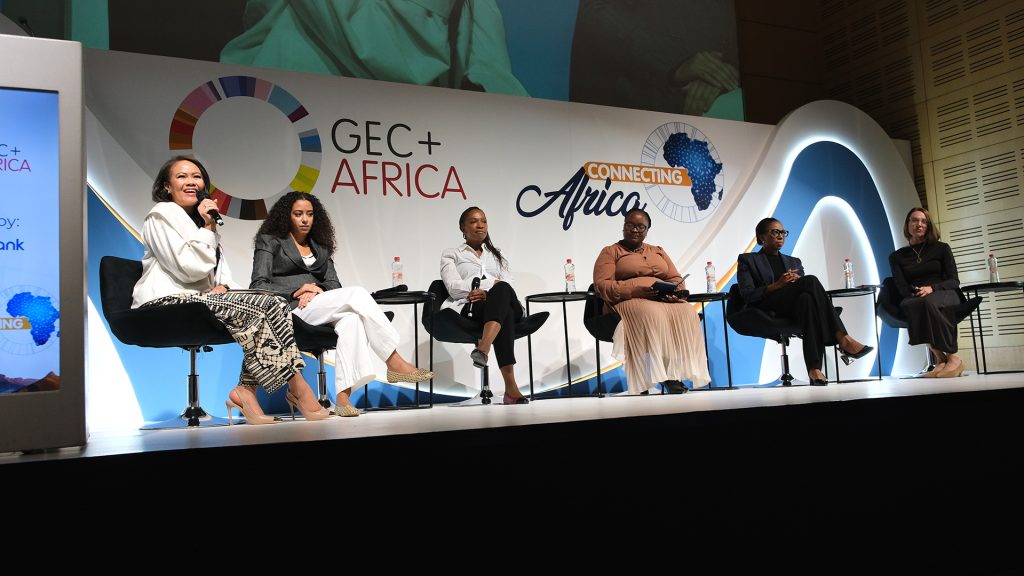


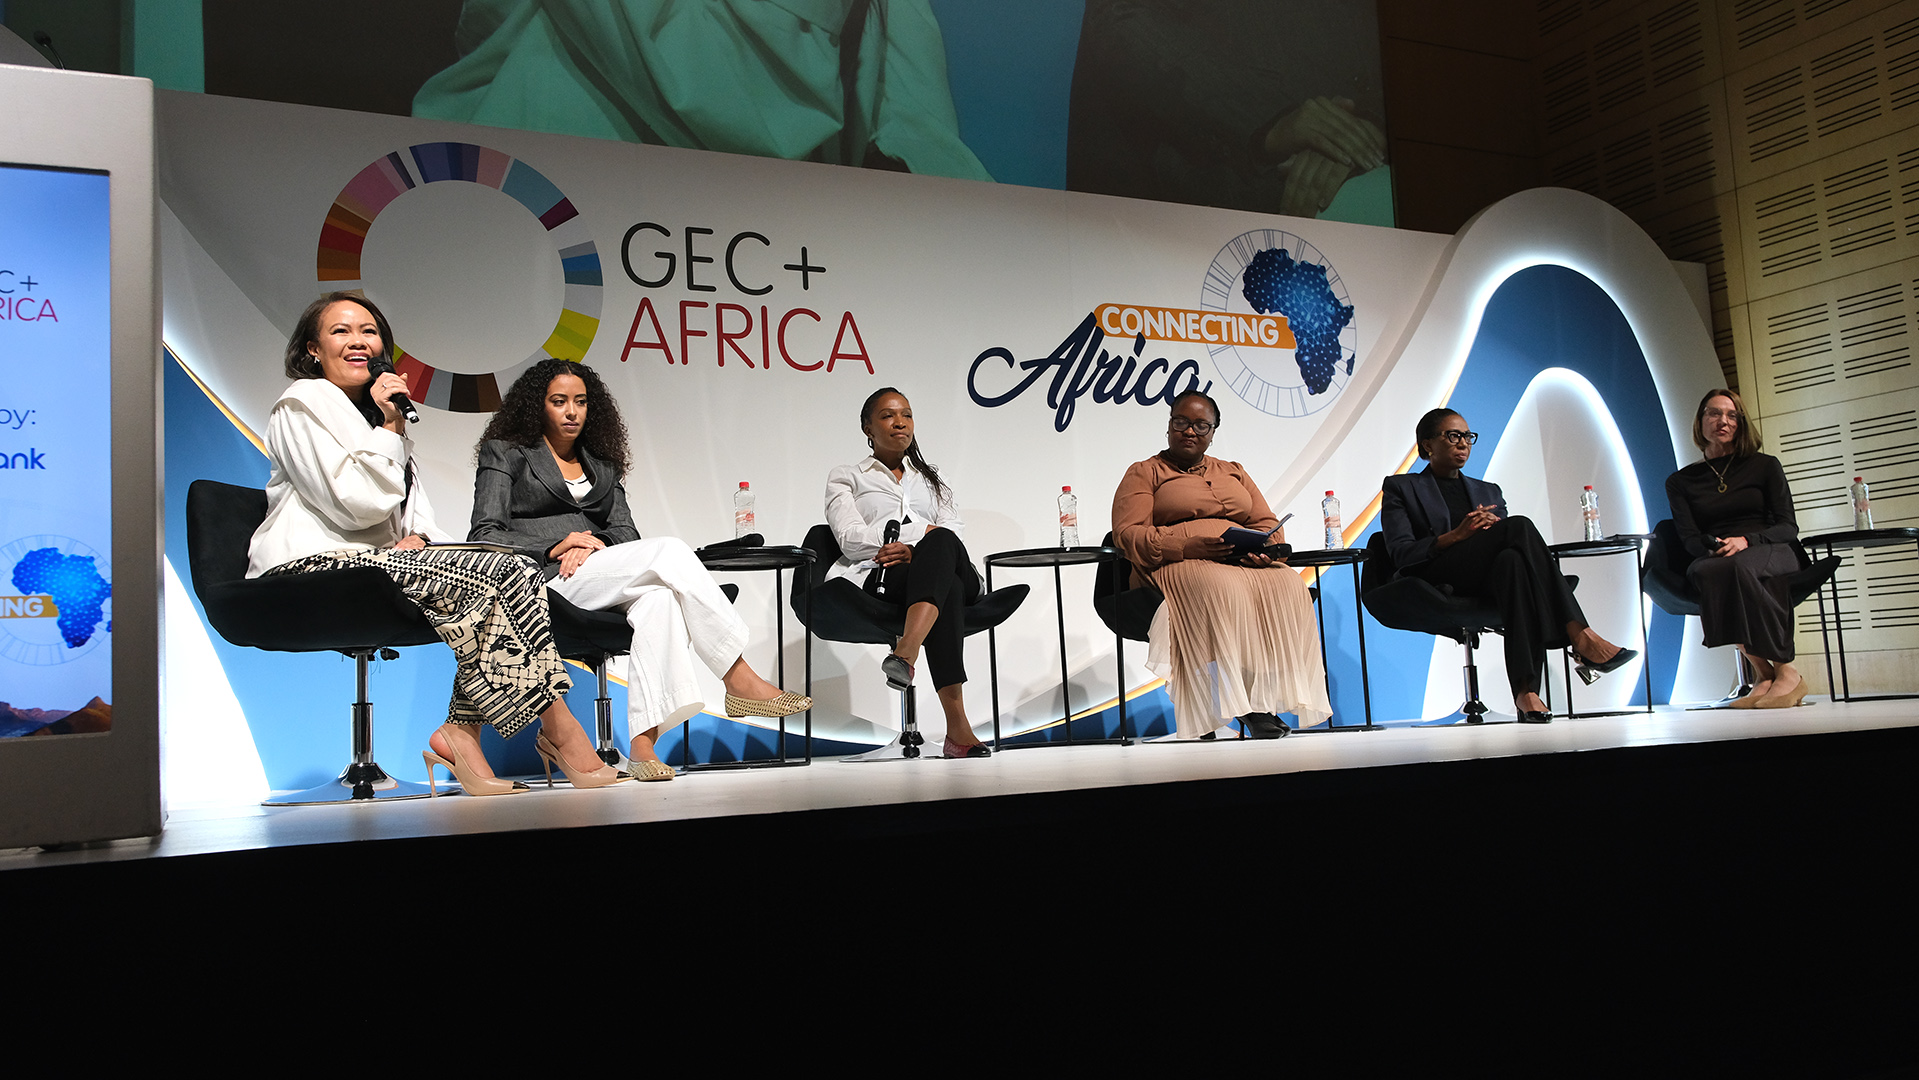
Tras la conferencia GEC+Africa de la semana pasada , una cumbre panafricana sobre emprendimiento e inversión celebrada en Ciudad del Cabo, me quedé con una perspectiva diferente sobre el problema de la financiación en África: puede que el continente no tenga tanta escasez de capital como de transparencia en la gestión empresarial.
Hay dinero en bancos, fondos de capital riesgo, instituciones financieras de desarrollo y prestamistas alternativos. También hay millones de empresas que generan ingresos, dan empleo y atienden a clientes. El problema es que gran parte de esa actividad económica no produce el tipo de datos fiables y estructurados que las instituciones financieras necesitan para comprender el riesgo.
Eso crea una brecha entre la actividad económica de una empresa y su visibilidad financiera suficiente para que un prestamista pueda evaluarla y financiarla.
Una pequeña empresa puede tener clientes que pagan, transacciones regulares, facturas y órdenes de compra, pero aun así parecer riesgosa para un prestamista porque esas señales están dispersas en diferentes sistemas. Una startup puede estar creciendo, pero carecer del historial operativo que un inversor necesita para evaluarla. Un trabajador independiente podría ganar dinero de forma constante, pero parecer irregular porque esos ingresos no se asemejan a un salario.
Por lo tanto, la siguiente capa importante de la infraestructura financiera africana puede que no sea otra forma de mover dinero, sino la infraestructura que ayude al capital a comprender quién lo merece.
Varias conversaciones en GEC+Africa señalaron este mismo problema desde diferentes perspectivas. African Bank está intentando convertir la actividad fragmentada de las pequeñas empresas en información útil para los prestamistas. 22 On Sloane, una plataforma africana de apoyo e inversión para startups, lanzó KUMii , una plataforma impulsada por IA que ayuda a las startups africanas a descubrir oportunidades de financiación y mercado en un ecosistema fragmentado.
En conjunto, demuestran que la brecha de financiación es también una brecha de información.
Los bancos comerciales no pueden ver
Sudáfrica ofrece un ejemplo útil.
African Bank estima que la brecha de financiación para las micro, pequeñas y medianas empresas (mipymes) del país asciende a unos 350 millones de rands (21.6 millones de dólares). Sin embargo, el número de financiadores de pequeñas empresas se ha duplicado con creces, pasando de 148 en 2018 a más de 300 en 2025.
Si existen más financiadores, pero las empresas siguen teniendo dificultades para acceder al capital, es poco probable que simplemente añadir más prestamistas resuelva el problema.
Edna Sathekga-Montse, directora de transformación y sostenibilidad del Grupo African Bank, declaró a TechCabal que las entidades crediticias necesitan comprender mejor a las empresas para evaluar su capacidad de pago, su situación crediticia y su tolerancia al riesgo.
Eso parece obvio, pero la información necesaria para hacerlo suele estar fragmentada.
Una pequeña empresa puede tener transacciones bancarias, facturas, registros de nómina, declaraciones de impuestos, software de contabilidad y órdenes de compra. Cada uno de estos documentos representa una parte de la historia financiera de la empresa. Sin embargo, si estos documentos no se pueden recopilar y analizar en conjunto, no necesariamente se traducen en un perfil crediticio más sólido.
El resultado es una extraña desconexión. El negocio existe. Los ingresos existen. Los clientes existen. Pero el sistema financiero no puede ver fácilmente el panorama completo.
El problema es especialmente acuciante entre las pequeñas empresas y las informales. Un informe de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), citado por African Bank, reveló que el 56 % de las micro, pequeñas y medianas empresas (mipymes) sudafricanas no están registradas, mientras que solo el 7 % utilizó un préstamo comercial de un proveedor formal de servicios financieros para iniciar sus negocios.
El reto consiste en cómo convertir la actividad económica en información que una institución financiera pueda verificar y utilizar.
Los datos ya están ahí.
Por eso, lo más interesante del problema no es la falta de datos, sino la distancia entre la información y la toma de decisiones.
Las facturas pueden mostrar a quién le vende una empresa. Las transacciones pueden mostrar el flujo de caja. La nómina puede mostrar el empleo. Las órdenes de compra pueden indicar la demanda futura. Los registros fiscales pueden proporcionar otra señal de la actividad empresarial.
Pero estos registros suelen estar en sistemas separados.
African Bank está respondiendo, en parte, yendo más allá de los préstamos tradicionales. Según Sathekga-Montse, ayuda a las empresas con las funciones de nómina, impuestos y recursos humanos, y ofrece productos como el descuento de facturas y la financiación de órdenes de compra.
Eso es importante porque los sistemas diseñados para comprender las finanzas de una empresa también pueden ayudarla a operar mejor.
Cuanto más estructurada esté una empresa, más información podrá generar sobre sí misma. Y cuanta más información tenga a su disposición un prestamista, menos dependerá ese banco de indicadores indirectos como las garantías, la antigüedad de la empresa o el historial crediticio convencional.
Sin embargo, existen limitaciones. African Bank afirma que casi el 80% de las pymes sudafricanas utilizan servicios financieros digitales, pero solo el 50% tiene acceso a internet, el 49% tiene presencia en redes sociales y el 32% tiene sitios web.
La digitalización por sí sola no hace que un negocio sea financiable, ya que la información también debe ser precisa, accesible y útil.
Los inversores se enfrentan al mismo problema.
La misma brecha se observa en el capital de riesgo y las finanzas alternativas.
En una entrevista concedida a TechCabal el 28 de agosto , Legodi, CEO de Keyo Ventures, describió un tipo de empresas que se sitúan entre las categorías de financiación convencionales. Pueden requerir demasiado capital para el capital riesgo (VC), pero ser demasiado incipientes o impredecibles para un banco.
Keyo se centra en empresas que se encuentran en la intersección de la tecnología, la infraestructura y la economía verde, incluyendo la movilidad eléctrica, el agua, los residuos y la agricultura sostenible.
Su enfoque consiste, en parte, en crear una mejor visión del desempeño real de estas empresas.
Keyo se integra con los sistemas operativos de las empresas de la cartera para realizar un seguimiento de la productividad, los ingresos, el riesgo y la escalabilidad. Esto le proporciona una visión más continua del negocio que la que ofrecen los informes financieros periódicos por sí solos.
Esto es importante porque los sistemas financieros tradicionales suelen funcionar mejor cuando una empresa ya cuenta con escala, garantías, un historial comprobado y un desempeño financiero predecible. Muchas empresas africanas no cumplen con estos requisitos.
En lugar de preguntarse si una empresa se ajusta a un producto de financiación existente, Keyo pretende recopilar suficiente información operativa para comprender lo que sucede dentro de la empresa.
Su propia experiencia en la captación de fondos demuestra cómo la información y el riesgo pueden desbloquear más capital. Keyo recibió 2 millones de rands (123.45 dólares) en financiación inicial a través de la Red de Financiación de Impacto de Anglo American, lo que le ayudó a conseguir un compromiso institucional de 35 millones de rands (2.2 millones de dólares).
La importancia no radica únicamente en que 2 millones de rands (123.45 dólares) se convirtieron en un fondo de capital mucho mayor. La financiación inicial contribuyó a generar la confianza necesaria para que otra institución se comprometiera.
La fragmentación también es un problema de financiación.
22. KUMii, de Sloane, aborda el problema desde otro ángulo. La plataforma, lanzada en GEC+Africa, está diseñada para ayudar a las empresas emergentes y a las pymes a navegar por fuentes fragmentadas de financiación, mercados, mentoría, formación y apoyo empresarial.
Para una empresa africana, el problema suele radicar en desconocer la existencia de una oportunidad. Se trata de encontrar la oportunidad adecuada en un entorno marcado por distintas regulaciones, monedas, sistemas de contratación, redes de financiación y programas de apoyo.
KUMii intenta convertir parte de esa fragmentación en información que se pueda buscar y comparar.
Las empresas crean perfiles, y la plataforma utiliza inteligencia artificial para conectarlas con posibles financiadores, oportunidades de inversión y oportunidades de contratación. También ofrece herramientas para ayudar a las empresas a prepararse para obtener financiación.
Según 22 On Sloane, más de 4,000 empresas emergentes y pymes se han registrado.
Es otro ejemplo de la misma infraestructura emergente. La plataforma no se limita a transferir dinero, sino que ayuda a crear la capa de información entre las empresas y las instituciones que las buscan.
El problema va más allá de las empresas emergentes.
El mismo problema se presenta entre los trabajadores independientes. Brown Financial Services, una empresa de tecnología financiera especializada en créditos para trabajadores independientes, está desarrollando productos financieros para conductores de servicios de transporte compartido en Sudáfrica , cuyos ingresos pueden ser relativamente estables, pero no necesariamente se asemejan a los ingresos asalariados convencionales.
Su primer producto es un préstamo para combustible y una tarjeta de crédito diseñados en torno a esos ingresos, con préstamos a corto plazo que van desde R1,000 (62 dólares) hasta R5,000 (309 dólares).
El principio subyacente es similar. En lugar de intentar encajar a la fuerza una fuente de ingresos poco convencional en un modelo financiero convencional, conviene comprender cómo funciona realmente ese ingreso.
Ese es el mismo desafío al que se enfrentan los pequeños proveedores, las empresas emergentes de la economía verde o los negocios informales. Generan valor económico, pero el sistema financiero no siempre cuenta con la arquitectura de información necesaria para interpretarlo.
La capa faltante
Ese, para mí, fue el hilo conductor de GEC+Africa. El modelo financiero de África tradicionalmente se ha basado en negocios, bancos y préstamos, pero es posible que cada vez se parezca más a negocios, información, evaluación de riesgos, intermediación y financiación, lo que crea oportunidades que van mucho más allá de las fintech tradicionales.
Las empresas que desarrollan sistemas de datos crediticios, herramientas contables, plataformas de adquisiciones, software operativo y sistemas de emparejamiento basados en IA podrían convertirse en partes importantes del ecosistema financiero porque facilitan la comprensión de las empresas.
Pero tener más datos no es automáticamente la solución.
Las empresas pueden quedar excluidas si no generan suficiente información digital. Los datos pueden ser inexactos. Es posible que los distintos sistemas no se conecten. La privacidad y el consentimiento cobran mayor importancia, ya que las decisiones financieras dependen de información empresarial detallada.
También surge la cuestión de quién controla la información que determina si una empresa se considera financiable.
Aun así, vale la pena estar atentos a la dirección que está tomando. Tras la conferencia GEC+Africa de la semana pasada, me quedé con la impresión de que el desafío financiero de África no se trata simplemente de inyectar más dinero en el sistema.
Se trata de hacer más visible una parte de la economía para el capital que ya está presente.
Las empresas están en funcionamiento, los clientes pagan y las transacciones fluyen. Lo que suele faltar es la información que permite al capital comprender lo que está sucediendo, lo que convierte a este en uno de los problemas financieros más importantes que las empresas tecnológicas africanas deben resolver próximamente.
Para alcanzar una verdadera escala, es necesario ir más allá de las integraciones superficiales y centrarse en una ejecución sólida. En Moonshot 2026, hemos eliminado lo superfluo, optimizando la conferencia exclusivamente para fomentar conexiones de alto nivel entre fundadores de startups, operadores financieros globales, líderes empresariales e individuos que están transformando los marcos tecnológicos de África.
Obtén un 20% de descuento en las entradas anticipadas por tiempo limitado..