

Feliz mitad de semana. ☀️️️
Un pequeño favor: si TC Daily llega a la carpeta de Spam o Promociones, muévalo a su bandeja de entrada principal para que la edición de mañana le llegue allí.
En otras noticias: Seguimos buscando historias de personas cuyas trayectorias cambiaron en Moonshot. ¿Conociste allí a un cofundador, inversor, socio o futuro empleador? Cuéntanoslo.
Vamos a sumergirnos
Lea semanalmente análisis perspicaces sobre el ecosistema tecnológico del África francófona.
Regulación
Kenia propone un capital social desembolsado de hasta 1.93 millones de dólares para las empresas fintech.
Kenia exige que las empresas de pagos cuenten con muchos más fondos antes de poder operar. Un nuevo proyecto de ley propone requisitos de capital de hasta 250 millones de chelines kenianos (1.93 millones de dólares), y los proveedores actuales tendrán un año para cumplirlos.
Explíquenmelo como si fuera nuevo aquí: el mercado de pagos de Kenia ha crecido en torno a empresas que podían empezar con poco capital, conseguir financiación y, a partir de ahí, expandirse. El proyecto de ley del Sistema Nacional de Pagos, publicado el lunes, podría cambiar ese punto de partida.
Una empresa de pagos necesitaría un capital básico que oscila entre 5 millones de chelines kenianos (39 000 dólares) para servicios de datos básicos y 250 millones de chelines kenianos (1.93 millones de dólares) para emisores de dinero electrónico. El dinero debe provenir de acciones totalmente pagadas y reservas declaradas. Los préstamos de los fundadores, el dinero prestado y la deuda convertible no se contabilizarían para el capital requerido.
Las empresas que posean más de una licencia se enfrentarían a una factura más elevada. Un emisor de dinero electrónico que también opere una billetera electrónica podría necesitar 275 millones de chelines kenianos (2.1 millones de dólares).
Entre líneas: Lo interesante no es solo el monto de los requisitos de capital, sino qué se considera capital. Una startup puede obtener financiación mediante un pagaré convertible o un préstamo del fundador, mientras aún busca la adecuación del producto al mercado. Según las normas propuestas, ninguna de estas opciones le ayudaría a alcanzar el umbral de licencia.
Para las empresas emergentes, esto podría hacer que la financiación mediante capital propio sea más importante a la hora de solicitar una licencia.
No todos los participantes seguirían el mismo proceso de obtención de licencias. Los bancos comerciales, las instituciones de microfinanzas y las empresas estatales podrían operar servicios de pago con la autorización del Banco Central de Kenia (CBK), en lugar de una licencia de pago completa, siempre que cumplan con sus requisitos de capital vigentes. Las empresas emergentes, por su parte, contarían con un entorno de pruebas para testear sus productos de pago antes de asumir los requisitos de licencia completos.
Por qué es importante: Kenia ha dedicado años a desarrollar un mercado fintech donde las pequeñas empresas pudieran experimentar con la infraestructura creada por M-PESA y los bancos. Las normas propuestas podrían convertir el capital en un factor determinante para la competencia.
En perspectiva general: Las nuevas normas podrían brindar a los reguladores mayor seguridad de que las empresas de pago autorizadas cuentan con el capital suficiente. Pero, ¿podría este mayor requisito de capital dificultar que las startups más pequeñas alcancen el nivel necesario para competir a gran escala?


Todo propietario de negocio debe ver esto.

Las preguntas de negocios que buscas en Google, respondidas por expertos. Míralo gratis.
Fintech
Kenia quiere abrir la bóveda de datos del banco.
En otras noticias de Kenia, el país propone uno de sus mayores cambios en la forma en que compiten los bancos y las empresas fintech. Un nuevo proyecto de ley de pagos permitiría a los clientes autorizar a las fintech a acceder a sus datos bancarios o de dinero móvil y otorgaría al Banco Central de Kenia (CBK) la facultad de exigir a los proveedores que faciliten dicho acceso.
Explíquenmelo como si fuera nuevo aquí: Hoy en día, tu banco sabe cuánto ganas, gastas y ahorras. Tu proveedor de dinero móvil sabe a quién envías dinero y con qué frecuencia. Esta información es útil porque les brinda a los proveedores una visión detallada de tus finanzas.
La banca abierta abarcaría dos servicios distintos según el proyecto de ley propuesto . Los clientes podrían autorizar a las empresas fintech con licencia a acceder a la información de sus cuentas bancarias o de dinero móvil, mientras que otro tipo de fintech podría iniciar pagos en su nombre. El proyecto de ley crea una licencia para cada servicio.
Entre líneas: Los bancos y M-PESA llevan años desarrollando productos basados en datos generados por los clientes. Si una empresa fintech rival puede acceder a esos datos, con el permiso correspondiente, puede crear servicios sin ser propietaria de la cuenta donde se encuentra el dinero.
Imagínese una empresa que muestre su cuenta bancaria, M-PESA y otras cuentas financieras en un solo lugar. O una que utilice su historial de transacciones para ofrecerle un producto financiero sin ser su banco.
El Banco Central de Kenia (CBK) aún no ha desarrollado completamente la normativa, por lo que el proyecto de ley deja interrogantes sobre qué datos se pueden compartir, cómo funcionará el acceso y si las empresas de tecnología financiera podrán cobrar por ellos según la normativa futura.
Por qué es importante: La banca abierta podría facilitar el cambio entre servicios financieros y dar a las empresas fintech más pequeñas acceso a información a la que actualmente no pueden acceder.
Si el Parlamento aprueba el proyecto de ley, los proveedores tendrán un año para adaptarse. Los bancos, las empresas de tecnología financiera y las compañías de dinero móvil tendrían que lograr que sus sistemas sean compatibles con la competencia.
Ahora tus stablecoins pueden generar hasta un 7% de interés.
A medida que el uso de stablecoins crece en los mercados emergentes, Raenest amplía las posibilidades para los usuarios con USDC y USDT. Además de enviar y gastar stablecoins a nivel global, Raenest ha lanzado Stablecoin Vault, que permite a los usuarios elegibles obtener hasta un 7 % de TAE variable. Para más información, visite www.raenest.com.
Ecommerce
La cadena minorista sudafricana Pick n Pay nombra a un nuevo director ejecutivo.
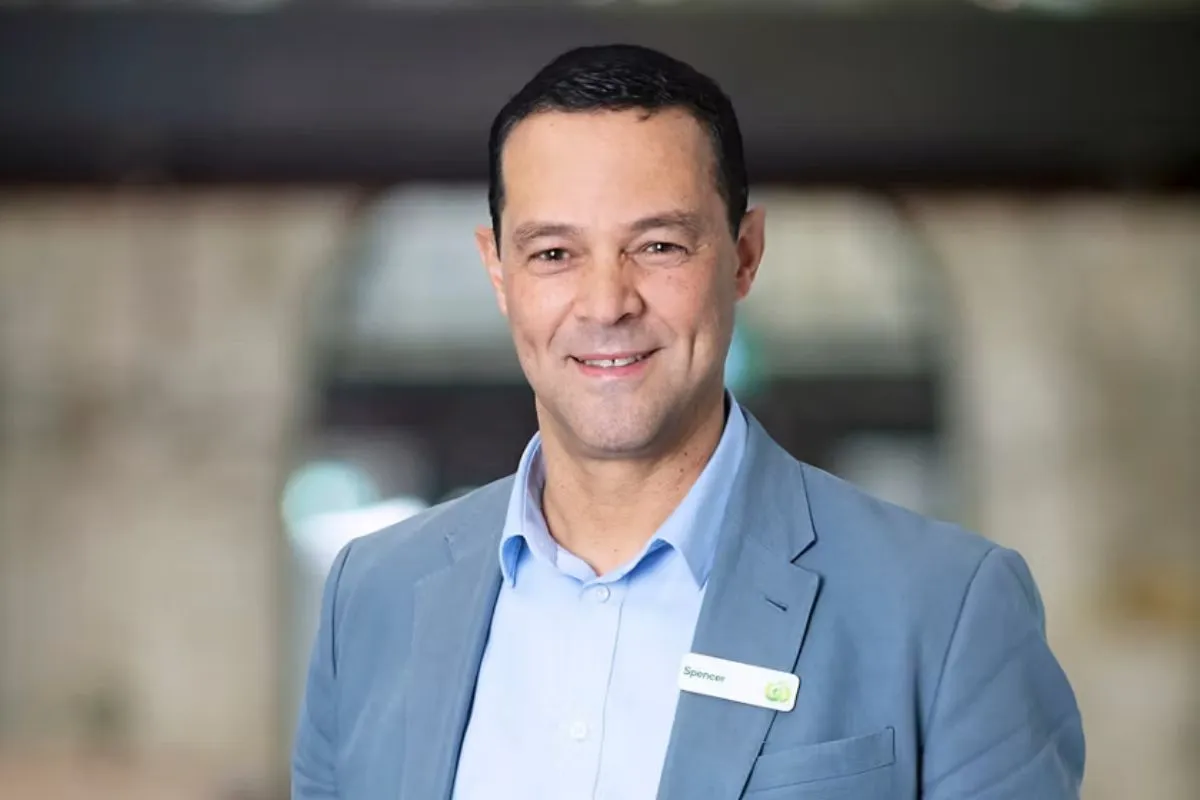
Pick n Pay, la cadena de supermercados sudafricana, ha nombrado a Spencer Sonn , exejecutivo de Woolworths Food, como su próximo director ejecutivo (CEO). Sonn, con 26 años de experiencia en Woolworths , sucederá a Sean Summers en febrero de 2027. Tras dirigir el negocio de alimentación de Woolworths Sudáfrica durante cinco años, cuenta con experiencia en el sector de la alimentación, un mercado que Pick n Pay busca conquistar.
Explíquenmelo como si fuera nuevo aquí: El problema de Pick n Pay nunca fue solo un mal trimestre. Años de presión sobre sus supermercados principales obligaron finalmente a la cadena a una reestructuración de tres años. Summers regresó como director ejecutivo en 2023 y luego lideró una recapitalización de 12.5 millones de rands (700 millones de dólares) mediante una ampliación de capital y la salida a bolsa de Boxer , su negocio de supermercados de descuento.
Bajo la dirección de Summers, la cadena minorista también cerró o abandonó las tiendas con bajo rendimiento. Entre los años fiscales 2025 (AF25) y 26, Pick n Pay redujo su número de establecimientos en 98 supermercados, tanto propios como franquiciados.
Sin embargo, este reajuste ha tenido resultados desiguales. Boxer continuó superando las expectativas, aumentando su facturación un 12.3% hasta alcanzar los 42.6 millones de rands (2.63 millones de dólares) en el ejercicio fiscal 26 y elevando su beneficio operativo un 11.9% hasta los 2.6 millones de rands (160.5 millones de dólares). Pero la principal actividad de supermercados de Pick n Pay siguió generando pérdidas: su pérdida operativa tras el pago de intereses de arrendamiento se amplió a 1 millones de rands (61.7 millones de dólares) en el ejercicio fiscal 26, frente a los 500 millones de rands (30.9 millones de dólares) del año anterior, incluso cuando la facturación del grupo aumentó un 3.4% hasta los 120.3 millones de rands (7.42 millones de dólares). En consecuencia, la empresa ha aplazado un año el objetivo de equilibrio para su negocio principal de supermercados, del ejercicio fiscal 29 al ejercicio fiscal 28.
Entre líneas: Sonn ahora tiene que lograr que el negocio de supermercados restante sea rentable. La estrategia se está volviendo doble: Boxer, la cadena de descuento centrada en el precio, impulsa el crecimiento, mientras que Pick n Pay, la marca de supermercados tradicional, se enfoca en recuperar la competitividad mediante mejores precios, mayor disponibilidad de productos, alimentos frescos, productividad en las tiendas y una estructura de costos más eficiente. El desafío es lograr que esta última sea rentable sin perder la relevancia de la marca.
En perspectiva general: Sonn hereda una empresa minorista más pequeña y recapitalizada. Su nombramiento busca demostrar que el rescate empresarial puede ser sostenible, posiblemente recurriendo a las lecciones aprendidas durante su etapa en Woolworths Food para ayudar a cerrar esa brecha.
Flam recauda 40 millones de dólares en financiación de Serie B para expandir su contenido digital interactivo.
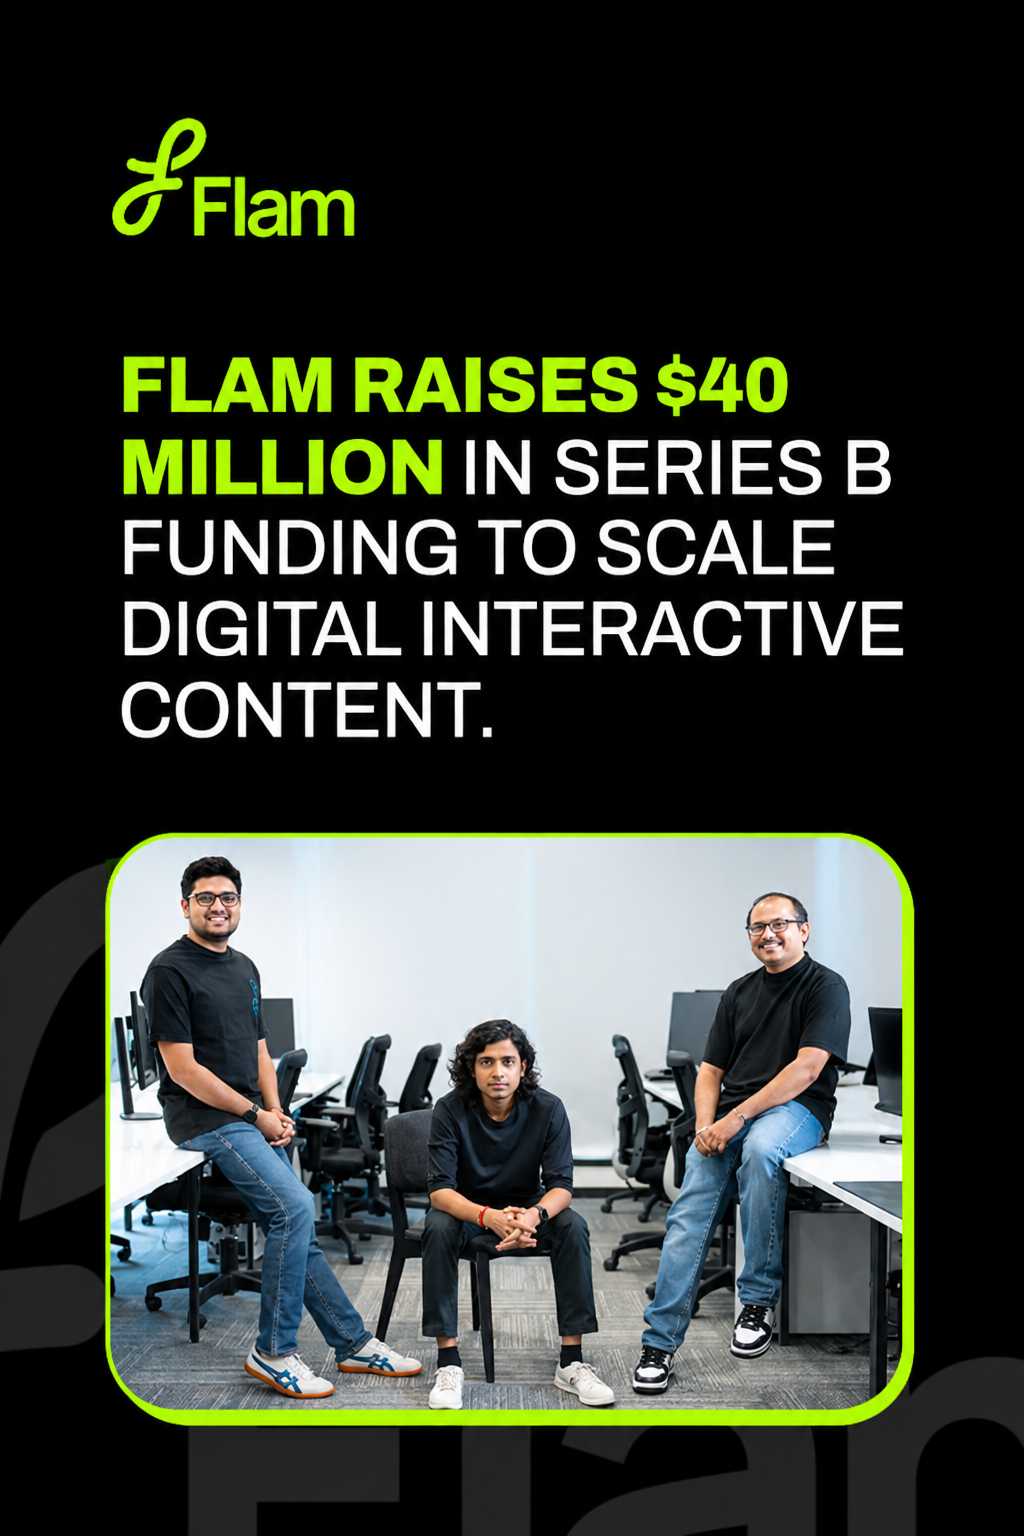
Flam recauda 40 millones de dólares en su ronda de financiación Serie B, liderada por QED Investors, para impulsar el desarrollo de contenido interactivo con IA. Con más de 100 clientes empresariales a nivel mundial, Flam se expande en Nigeria a través de su socio exclusivo SmartSense Technologies, ofreciendo IA interactiva a marcas locales. Leer más.
Empresas
Zipline amplía su red de reparto con drones en Costa de Marfil.
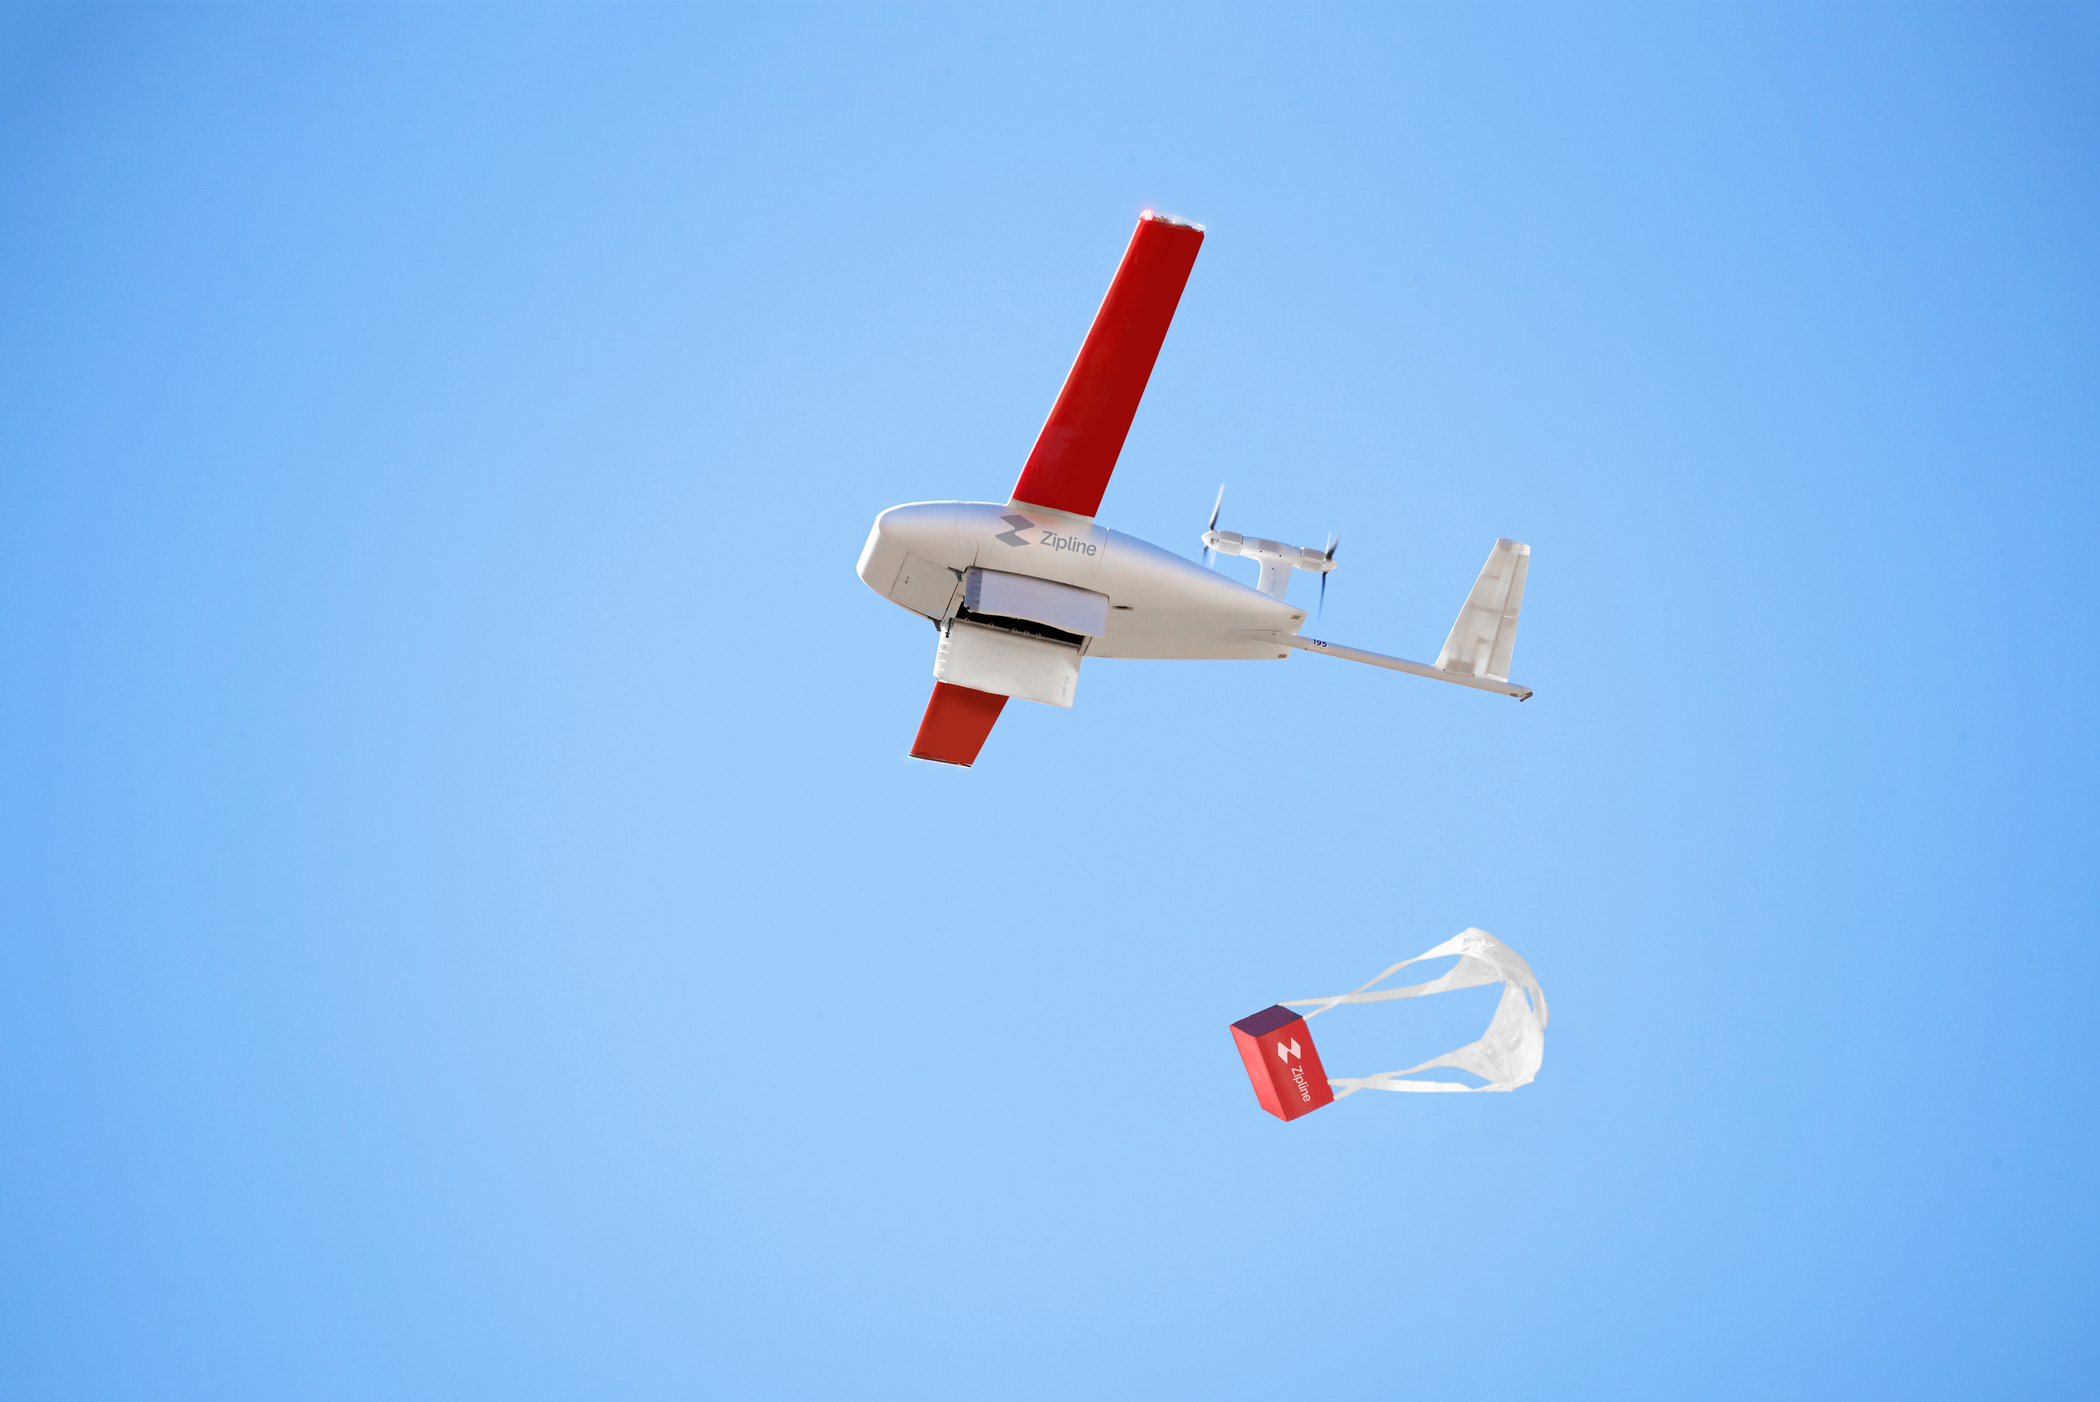
Zipline, la empresa estadounidense de logística con drones, ha firmado un acuerdo de ocho años con Costa de Marfil, ampliando un programa piloto de tres años de entrega de servicios sanitarios a una red nacional que podría dar servicio a 12 millones de personas, aproximadamente un tercio de la población del país.
La empresa añadirá nueve instalaciones a su operación actual, que ha suministrado cerca de 4 millones de productos médicos a más de 200 centros de salud desde 2023.
Explíquenmelo como si fuera nuevo aquí: Zipline no se limita a vender drones. La empresa gestiona toda la infraestructura que los rodea, incluyendo almacenes, almacenamiento en cadena de frío, seguimiento digital y entrega. El gobierno de Costa de Marfil sufragará los costes operativos durante ocho años. Zipline afirma que el gobierno espera obtener un retorno de la inversión tres veces superior al valor de la inversión inicial.
Entre líneas: Esta es la parte que vale la pena ver. Los gobiernos africanos están pasando de probar drones como una solución ingeniosa para zonas de difícil acceso a integrar la entrega con drones en el propio sistema de suministro de salud. Para Zipline, un contrato de ocho años transforma el negocio, pasando de despliegues por proyecto a ingresos recurrentes por infraestructura.
El modelo también se ajusta a una estrategia de expansión más ambiciosa. Zipline opera en África desde 2016 y se está expandiendo en Nigeria —su mayor mercado africano— con 12 nuevos centros. La compañía de drones ha recaudado cerca de 2 millones de dólares a nivel mundial y está negociando otra ronda de financiación de 1 millones de dólares, con una valoración cercana a los 20 millones de dólares, según informó Bloomberg.
Perspectiva general: Los gobiernos podrían convertirse en clientes de infraestructura de Zipline, mientras que la empresa utiliza la misma red para todo tipo de entregas, desde medicamentos hasta alimentos y otros envíos urgentes. Al igual que sus otras operaciones en África, Costa de Marfil representa una prueba útil y exhaustiva para determinar si los drones pueden convertirse en una infraestructura pública fiable y sin complicaciones.
¡No te pierdas Moonshot 2026 por nada del mundo!

Para alcanzar una verdadera escala, es necesario ir más allá de las integraciones superficiales y centrarse en una ejecución sólida. En Moonshot 2026, hemos eliminado lo superfluo, optimizando la conferencia exclusivamente para fomentar conexiones de alto nivel entre fundadores de startups, operadores financieros globales, líderes empresariales y personas que están transformando los marcos técnicos de África. Únete a nosotros el 28 y 29 de octubre de 2026. ¡ Consigue tu entrada!
RASTREADOR DE CRIPTOMONEDAS
La World Wide Web3
Fuente:
|
Nombre de la moneda |
Valor actual |
Día |
Mes |
|---|---|---|---|
 Bitcoin |
$86,920 |
+ 1.88% |
+ 12.69% |
| Éter |
$2,770 |
+ 1.72% |
+ 12.86% |
| Bitcoin Cash |
$340.37 |
+ 28.65% |
+ 25.59% |
| Solana |
$119.11 |
+ 2.47% |
+ 26.26% |
* Datos a las 06.30 AM WAT, 23 de septiembre de 2026.
Oportunidades
- La Fundación Citi ofrece subvenciones de 500 000 dólares a 50 organizaciones que ayudan a jóvenes de bajos recursos a desarrollar habilidades en inteligencia artificial y otras competencias laborales. Estas subvenciones pueden apoyar programas que impartan habilidades como ingeniería rápida y creación de contenido digital, ayuden a los jóvenes a encontrar trabajo, faciliten el acceso a dispositivos y software, o incorporen herramientas de IA a programas de empleo ya existentes. El plazo de solicitud finaliza el 6 de octubre de 2026 a las 17:00 (hora de Lagos). Completa tu solicitud aquí .
- Francophone Weekly: ¿Por qué se ha estancado la red de pagos que construyó la UEMOA?
- Safaricom alcanza el millón de usuarios de internet doméstico. Ahora viene lo más difícil.
- Estados Unidos está en la carrera por la IA equivocada con China.
- Los clientes de televisión de pago de Zuku caen un 16% mientras que MultiChoice y Azam ganan.
- El fundador de WeTransfer se une a Prosus en una reestructuración del liderazgo en IA.
- Warren Wheatley renuncia como director ejecutivo de Africa Bitcoin Corporation.
Escrito por: Emmanuel Nwosu y Kenn Abuya
Editado por: Emmanuel Nwosu y Ganiu Oloruntade
¿Quieres más de TechCabal?
Suscríbase a nuestros boletines informativos sobre el negocio y la economía de la tecnología en África.
- La próxima olaAnálisis futurista del negocio de la tecnología en África.
- Semanario Francófono de TechCabalAnálisis e información privilegiada del ecosistema tecnológico francófono
P.D. Si con frecuencia no recibe TC Daily en su bandeja de entrada, revise su carpeta de Promociones y mueva cualquier edición de TC Daily de "Promociones" a su carpeta "Principal" o "Primaria" y TC Daily siempre le llegará.