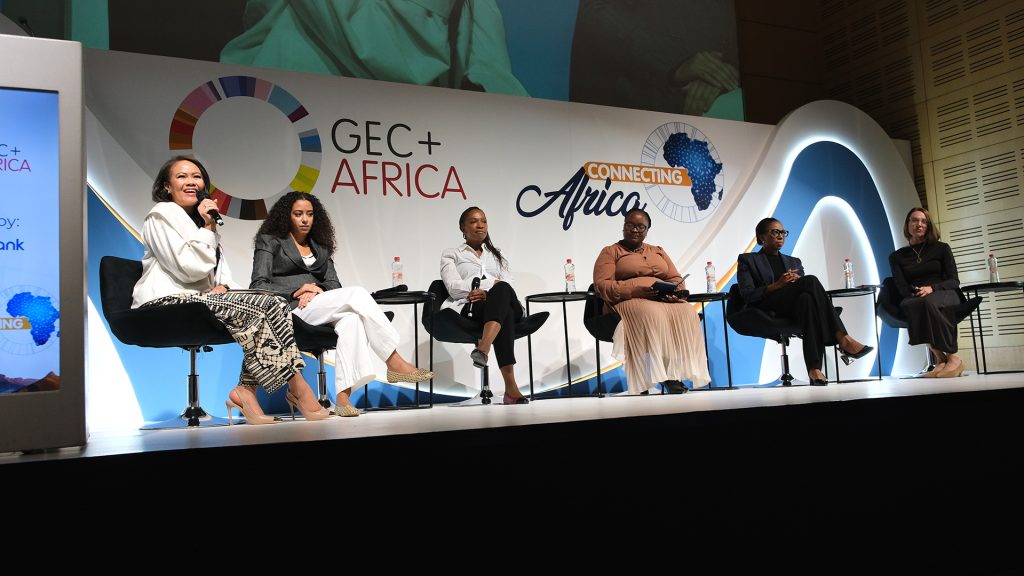


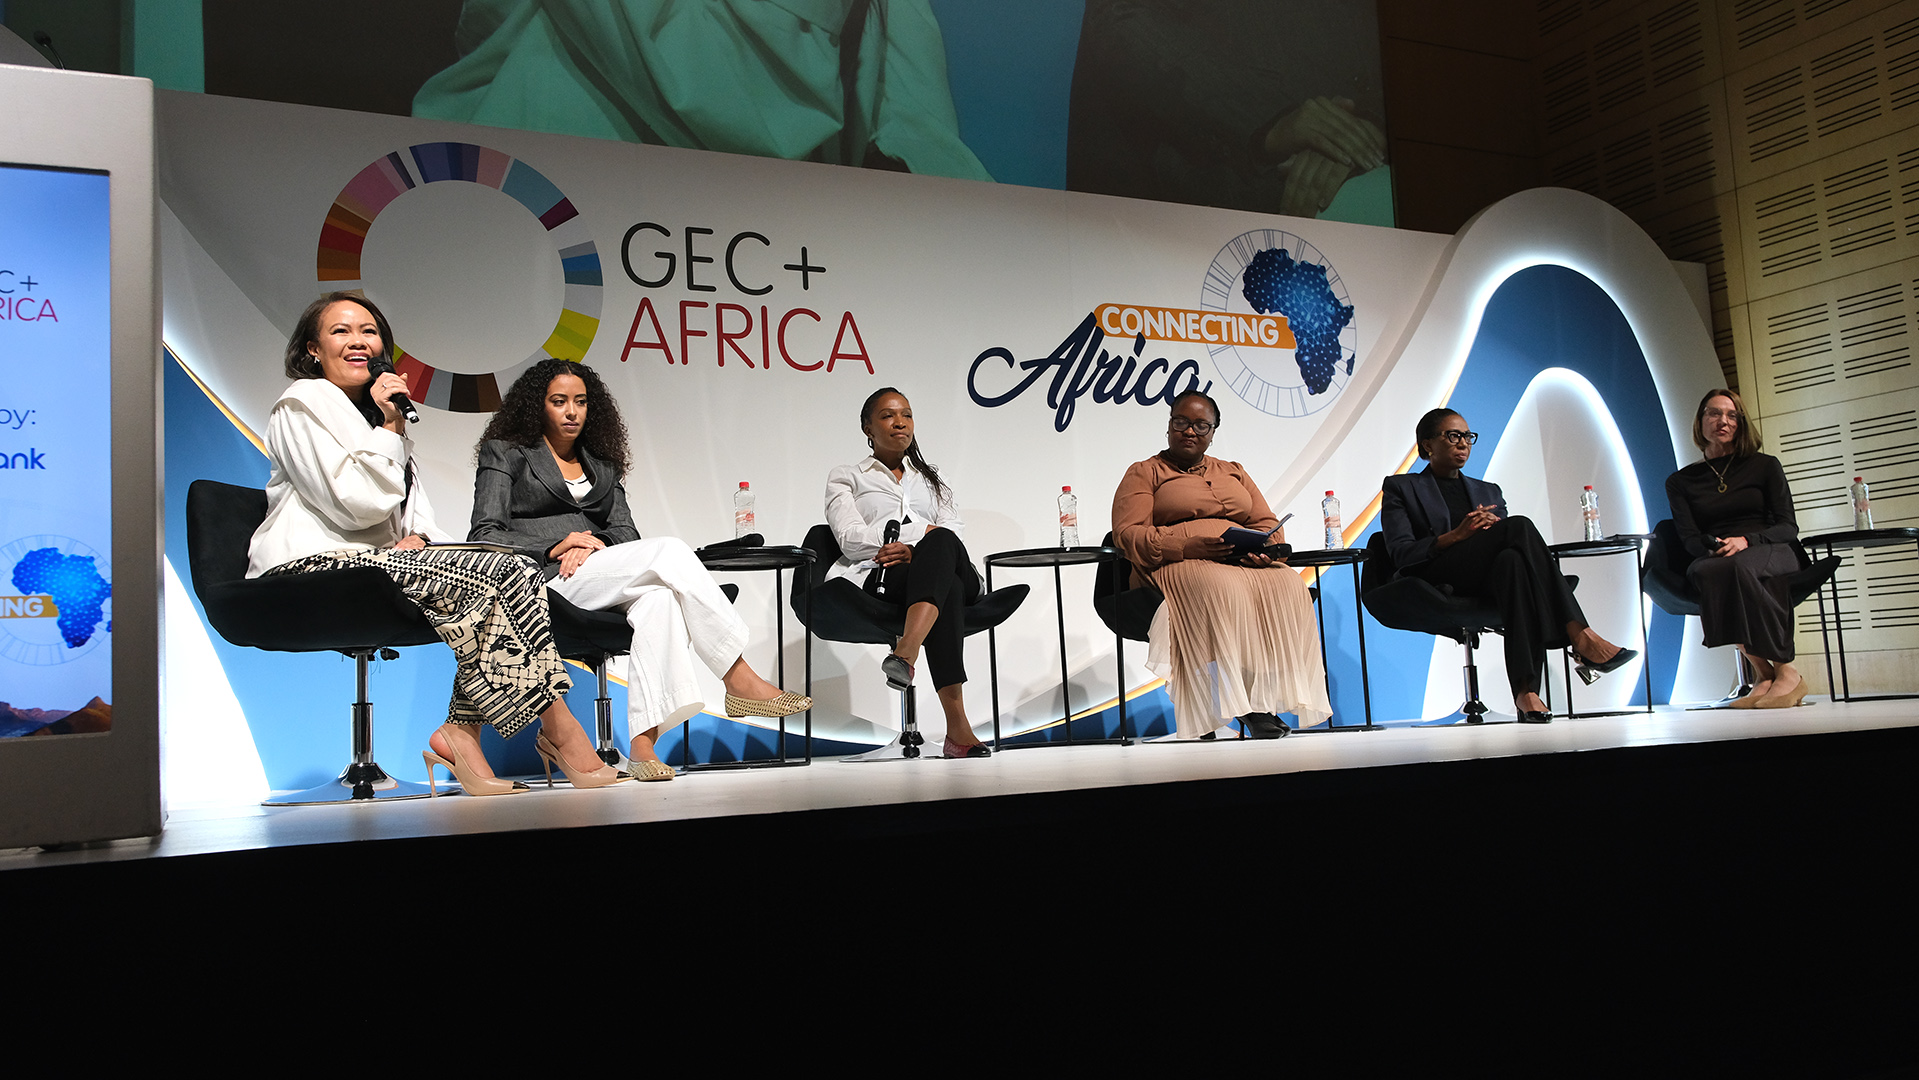
Après la conférence GEC+Africa de la semaine dernière au Cap, un sommet panafricain sur l'entrepreneuriat et l'investissement, j'ai acquis une perspective différente sur le problème du financement en Afrique : le continent souffre peut-être moins d'un manque de capitaux que d'un manque de clarté juridique pour les entreprises.
L'argent est abondant dans les banques, les fonds de capital-risque, les institutions de financement du développement et les organismes de financement alternatifs. Des millions d'entreprises génèrent également des revenus, emploient du personnel et servent des clients. Le problème est que la majeure partie de cette activité économique ne produit pas les données fiables et structurées dont les institutions financières ont besoin pour appréhender les risques.
Cela crée un écart entre le fait qu'une entreprise soit économiquement active et le fait qu'elle soit suffisamment visible financièrement pour qu'un prêteur puisse l'évaluer et la financer.
Une petite entreprise peut avoir des clients payants, des transactions régulières, des factures et des bons de commande, et pourtant paraître risquée aux yeux d'un prêteur, car ces informations sont dispersées dans différents systèmes. Une start-up peut être en pleine croissance, mais ne pas disposer de l'historique opérationnel nécessaire à un investisseur pour l'évaluer. Un travailleur indépendant peut percevoir des revenus de façon constante, mais de manière irrégulière, car ces revenus ne s'apparentent pas à un salaire.
Ainsi, la prochaine étape importante du développement de l'infrastructure financière africaine pourrait ne pas consister en un autre moyen de transférer de l'argent, mais en une infrastructure permettant aux capitaux de comprendre qui les mérite.
Plusieurs discussions lors de GEC+Africa ont mis en lumière ce même problème sous différents angles. African Bank s'efforce de transformer les activités fragmentées des petites entreprises en informations exploitables par les prêteurs. On Sloane, une plateforme africaine de soutien et d'investissement aux startups, a lancé KUMii , une plateforme basée sur l'intelligence artificielle qui aide les startups africaines à identifier des financements et des opportunités de marché au sein d'un écosystème fragmenté.
Ensemble, ils démontrent que le déficit de financement est aussi un déficit d'information.
Les banques commerciales ne peuvent pas voir
L'Afrique du Sud en fournit un exemple utile.
African Bank estime que le déficit de financement des micro, petites et moyennes entreprises (MPME) du pays s'élève à environ 350 milliards de rands (21.6 milliards de dollars). Pourtant, le nombre d'organismes de financement des petites entreprises a plus que doublé, passant de 148 en 2018 à plus de 300 en 2025.
Si davantage de bailleurs de fonds existent mais que les entreprises peinent toujours à accéder aux capitaux, le simple fait d'ajouter davantage de prêteurs ne résoudra probablement pas le problème.
Edna Sathekga-Montse, directrice de la transformation et du développement durable du groupe African Bank, a déclaré à TechCabal que les prêteurs doivent mieux comprendre les entreprises pour évaluer leur capacité de remboursement, leur solvabilité et leur appétit pour le risque.
Cela paraît évident, mais les informations nécessaires pour y parvenir sont souvent fragmentées.
Une petite entreprise peut disposer de relevés bancaires, de factures, de fiches de paie, de déclarations fiscales, de logiciels comptables et de bons de commande. Chacun de ces documents constitue un élément de son histoire financière. Cependant, si ces éléments ne peuvent être rassemblés et analysés conjointement, ils ne se traduisent pas nécessairement par un profil de crédit plus solide.
Il en résulte une étrange incohérence. L'entreprise existe. Les revenus existent. Les clients existent. Mais le système financier peine à appréhender la situation dans son ensemble.
Le problème est particulièrement marqué parmi les petites entreprises et les entreprises informelles. Un rapport de l'OCDE cité par African Bank a révélé que 56 % des MPME sud-africaines ne sont pas enregistrées, et que seulement 7 % d'entre elles ont eu recours à un prêt commercial auprès d'un prestataire de services financiers formel pour démarrer leur activité.
Le défi consiste à transformer l'activité économique en informations qu'une institution financière peut vérifier et utiliser.
Les données sont déjà là.
C’est pourquoi l’aspect le plus intéressant du problème n’est pas l’absence de données, mais plutôt le fossé entre l’information et la prise de décision.
Les factures indiquent à qui une entreprise vend. Les transactions reflètent les flux de trésorerie. La paie renseigne sur l'emploi. Les bons de commande anticipent la demande future. Les documents fiscaux constituent un autre indicateur de l'activité commerciale.
Mais ces données sont souvent stockées dans des systèmes distincts.
African Bank réagit en partie en diversifiant ses activités au-delà des prêts traditionnels. Selon Sathekga-Montse, la banque accompagne les entreprises dans la gestion de la paie, des impôts et des ressources humaines, et propose des produits tels que l'escompte de factures et le financement des commandes.
C'est important car les systèmes conçus pour comprendre les finances d'une entreprise peuvent également contribuer à améliorer son fonctionnement.
Plus une entreprise est structurée, plus elle peut potentiellement générer d'informations sur elle-même. Et plus un prêteur dispose de données, moins il est dépendant d'indicateurs simplistes comme les garanties, l'ancienneté de l'entreprise ou l'historique de crédit classique.
Il existe cependant des limites. African Bank indique que près de 80 % des PME sud-africaines utilisent des services financiers numériques, mais que seulement 50 % d'entre elles ont accès à Internet, 49 % sont présentes sur les réseaux sociaux et 32 % possèdent un site web.
La numérisation à elle seule ne rend pas une entreprise finançable, car l'information doit également être exacte, accessible et utile.
Les investisseurs sont confrontés au même problème.
Le même écart se manifeste dans le capital-risque et le financement alternatif.
Dans une interview accordée à TechCabal le 28 août , Legodi, PDG de Keyo Ventures, a décrit une catégorie d'entreprises qui se situent entre deux modes de financement classiques. Elles peuvent nécessiter trop de capitaux pour le capital-risque traditionnel, mais être trop jeunes ou trop imprévisibles pour un prêt bancaire.
Keyo se concentre sur les entreprises à la croisée des chemins entre technologie, infrastructure et économie verte, notamment la mobilité électrique, l'eau, les déchets et l'agriculture durable.
Son approche vise en partie à mieux comprendre les performances réelles de ces entreprises.
Keyo s'intègre aux systèmes opérationnels des sociétés de son portefeuille pour suivre la productivité, les revenus, les risques et la capacité de croissance. Cela lui permet d'avoir une vision plus continue de l'activité que les seuls rapports financiers périodiques.
C’est important car les systèmes financiers traditionnels fonctionnent généralement mieux lorsqu’une entreprise a déjà une certaine envergure, des garanties, un historique et des performances financières prévisibles. Or, ce n’est pas le cas de nombreuses entreprises africaines.
Au lieu de se demander si une entreprise correspond à un produit de financement existant, Keyo vise à recueillir suffisamment d'informations opérationnelles pour comprendre ce qui se passe au sein de l'entreprise.
Son expérience en matière de levée de fonds illustre comment l'information et la prise de risque peuvent mobiliser des capitaux supplémentaires. Keyo a bénéficié d'un financement catalyseur de 2 millions de rands (123.45 dollars) via le réseau Impact Finance Network d'Anglo American, ce qui lui a permis d'obtenir un engagement institutionnel de 35 millions de rands (2.2 millions de dollars).
L'importance de ce financement ne réside pas seulement dans le fait que les 2 millions de rands (123.45 dollars) ont constitué un capital bien plus important. Ce financement initial a permis d'instaurer un climat de confiance suffisant pour qu'une autre institution s'engage.
La fragmentation est aussi un problème de financement
22 On Sloane's KUMii aborde le problème sous un angle différent. Lancée lors de GEC+Africa, la plateforme vise à aider les startups et les PME à s'orienter parmi les sources fragmentées de financement, de marchés, de mentorat, de formation et de soutien aux entreprises.
Pour une entreprise africaine, le problème est souvent d'ignorer l'existence d'une opportunité. Il s'agit de trouver la bonne opportunité dans un contexte marqué par des réglementations, des devises, des systèmes d'approvisionnement, des réseaux de financement et des programmes de soutien différents.
KUMii tente de transformer une partie de cette fragmentation en informations consultables et comparables.
Les entreprises créent des profils, tandis que la plateforme utilise l'IA pour les mettre en relation avec des financeurs potentiels, des opportunités d'investissement et des débouchés commerciaux. Elle propose également des outils pour aider les entreprises à préparer leurs demandes de financement.
Plus de 4 000 startups et PME se sont enregistrées, selon 22 On Sloane.
Il s'agit d'un autre exemple de cette même infrastructure émergente. La plateforme ne se contente pas de transférer de l'argent ; elle contribue à créer un réseau d'informations entre les entreprises et les institutions qui les recherchent.
Le problème ne se limite pas aux startups.
Le même problème se pose chez les travailleurs indépendants. Brown Financial Services, une fintech de crédit spécialisée dans les revenus de ces travailleurs, développe des produits financiers pour les chauffeurs VTC sud-africains , dont les revenus peuvent être relativement stables mais ne correspondent pas nécessairement à ceux d'un salarié classique.
Son premier produit est un prêt carburant et une carte de crédit conçus autour de ces revenus, avec des prêts à court terme allant de 1 000 R (62 $) à 5 000 R (309 $).
Le principe sous-jacent est similaire. Plutôt que de forcer un flux de revenus atypique à s'intégrer à un modèle financier conventionnel, il convient de comprendre comment ce revenu fonctionne réellement.
C’est le même défi auquel sont confrontés les petits fournisseurs, les jeunes entreprises de l’économie verte et les entreprises du secteur informel. Ils produisent de la valeur économique. Le système financier ne dispose tout simplement pas toujours de l’infrastructure informationnelle nécessaire pour l’interpréter.
La couche manquante
C’est là, à mes yeux, le fil conducteur de GEC+Africa. Le système de financement africain s’est traditionnellement articulé autour des entreprises, des banques et des prêts, mais il pourrait de plus en plus s’articuler autour des entreprises, de l’information, de l’évaluation des risques, de la mise en relation et du financement, créant ainsi des opportunités bien au-delà des fintechs traditionnelles.
Les entreprises qui développent des systèmes de données de crédit, des outils comptables, des plateformes d'approvisionnement, des logiciels opérationnels et des systèmes de mise en relation par IA pourraient devenir des éléments importants de l'écosystème financier, car elles rendent les entreprises plus faciles à comprendre.
Mais davantage de données ne constituent pas automatiquement une solution.
Les entreprises peuvent être exclues si elles ne produisent pas suffisamment d'informations numériques. Les données peuvent être inexactes. Différents systèmes peuvent ne pas être compatibles. Le respect de la vie privée et le consentement prennent une importance accrue à mesure que les décisions financières s'appuient sur des informations commerciales détaillées.
Se pose également la question de savoir qui contrôle les informations permettant de déterminer si une entreprise est considérée comme finançable.
Il n'en reste pas moins que cette évolution mérite d'être suivie de près. Après la conférence GEC+Africa de la semaine dernière, j'ai réalisé que le défi financier de l'Afrique ne se résume pas à injecter davantage de fonds dans le système.
Il s'agit de rendre l'économie plus visible aux capitaux qui y sont déjà présents.
Les entreprises fonctionnent, les clients paient et les transactions se déroulent normalement. Le chaînon manquant est souvent l'information qui permet aux investisseurs de comprendre la situation, ce qui en fait l'un des problèmes financiers les plus importants que les entreprises technologiques africaines doivent résoudre prochainement.
Pour atteindre une véritable envergure, il est indispensable de dépasser les intégrations superficielles et d'opter pour une exécution robuste. Nous avons éliminé les éléments superflus de Moonshot 2026, en optimisant la conférence exclusivement pour favoriser les échanges de haut niveau entre les fondateurs de startups, les acteurs financiers internationaux, les dirigeants d'entreprises et les personnes qui transforment les infrastructures techniques africaines.
Bénéficiez de 20 % de réduction sur les billets Early Bird pour une durée limitée..