

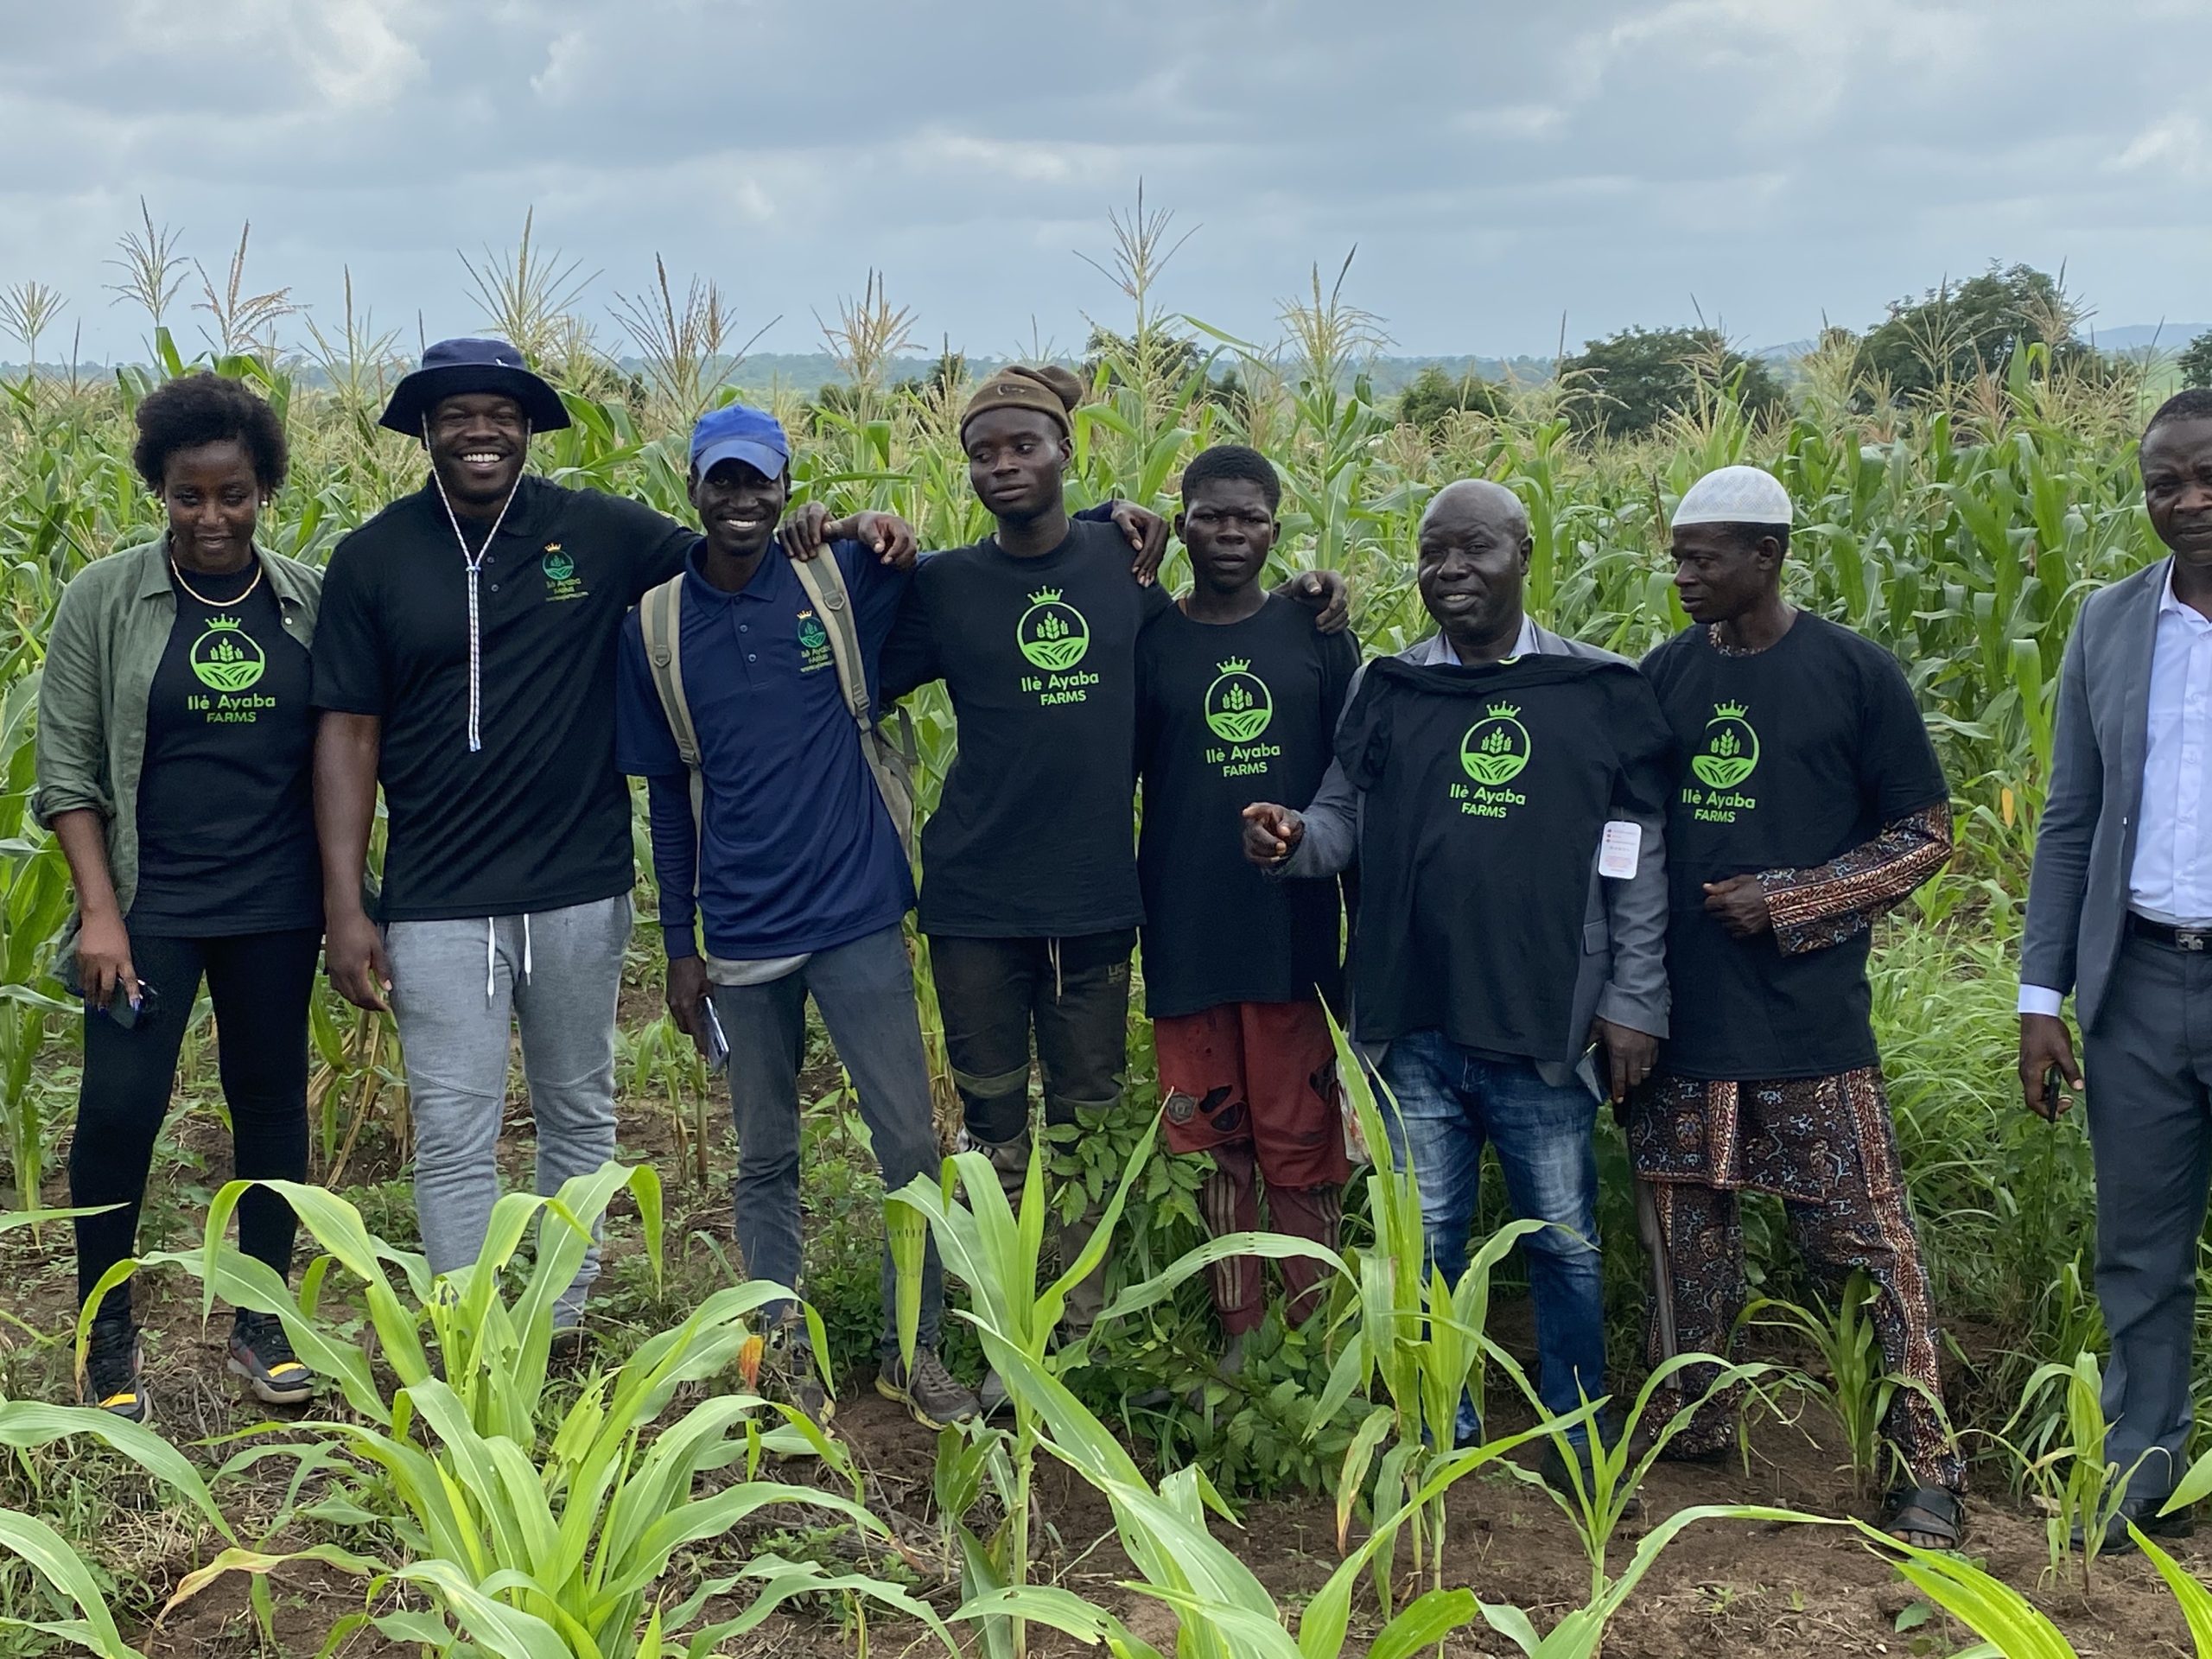
En 2015, Alexander Zanders, installé sur un terrain dans l'État d'Oyo, projetait d'y construire une petite usine de transformation. Mais la chute du naira a rendu l'importation de machines impossible. Contraint de se réinventer, Zanders a acheté 40 hectares, s'est lancé dans l'agriculture et a mené une petite expérience en fournissant des intrants à crédit à 15 producteurs de maïs locaux. Résultat ? Les rendements ont triplé, les revenus des agriculteurs ont doublé et Zanders a su tirer profit du potentiel financier de la terre. Dans cet article, OPEYEMI KARREM raconte comment UfarmX a facilité plus de 6.8 millions de dollars d'échanges commerciaux entre plus de 10 000 agriculteurs au Nigeria, au Sénégal et au Libéria, non pas par l'agriculture ou le prêt direct, mais en transformant les données agricoles en notations de crédit pour les banques commerciales et les détaillants.
En 2015, Alexander Zanders se trouvait sur un terrain de 2,000 hectares dans l'État d'Oyo, au sud-ouest du Nigeria, récemment offert par sa grand-mère. Ce terrain coïncidait avec l'intérêt grandissant de Zanders pour l' agriculture et, alors qu'il commençait à réfléchir à sa commercialisation, il remarqua des traînées de poudre blanche le long des routes qui entouraient la propriété. C'était du manioc. Les agriculteurs locaux récoltaient, transformaient et séchaient au soleil le manioc avant d'en faire du gari, un aliment de base au Nigeria. Entrepreneur dans l'âme, Zanders entrevit immédiatement une filière dans laquelle il pouvait s'intégrer.
« Mon objectif initial était simplement de construire une usine de transformation de manioc, car je pensais que la population locale approvisionnerait l'usine et que je pourrais en tirer des bénéfices », a déclaré Zanders à TechCabal lors d'une interview en août.
Zanders n'était pas venu au Nigéria à l'origine pour se lancer dans l'agriculture. Il a fondé sa première entreprise en 2011, alors qu'il était encore étudiant, profitant des perturbations des chaînes d'approvisionnement consécutives au tsunami japonais. Il a autofinancé une activité d'exportation qui a généré plus de 15 millions de dollars de chiffre d'affaires au Nigéria, à Dubaï et dans les Caraïbes. Une tentative ultérieure dans l'immobilier, en revanche, s'est soldée par un échec cuisant.
L'agriculture est devenue une passion pour lui après la naissance de sa fille en 2015. Alors qu'il vivait aux États-Unis, un ami dont la famille travaillait dans l'agroalimentaire l'a invité au Sunbelt Ag Expo à Moultrie, en Géorgie. Cet événement lui a permis de prendre conscience de l'ampleur de la production alimentaire industrielle et de constater le potentiel commercial du secteur.
Le voyage en Géorgie, conjugué au don de terres de sa grand-mère, a transformé cet intérêt en une stratégie concrète, tandis que le séchage du manioc le long des routes a fourni un modèle économique tangible. Pourtant, l'usine de transformation n'a jamais été construite.
Alors que Zanders finalisait son plan d'affaires et les formalités administratives, la situation macroéconomique du Nigeria s'est dégradée. La Banque centrale du Nigeria avait fixé le taux de change officiel à environ 197 nairas (0.15 dollar) pour un dollar, mais en juin 2016, le naira avait chuté à 283 nairas (0.21 dollar) pour un dollar, clôturant l'année à environ 305 nairas (0.23 dollar). Cette dévaluation soudaine a radicalement modifié la rentabilité des importations de machines lourdes pour l'usine de transformation.
« Je cherchais à obtenir un financement bancaire pour acquérir l'équipement nécessaire à l'usine de transformation du manioc », a déclaré Zanders. « Mais face à la chute vertigineuse du naira, j'ai finalement décidé de consacrer ce qui ne devait être qu'une année à un voyage à travers le continent, afin d'assister à diverses conférences et d'approfondir mes connaissances sur l'agriculture et nos besoins en matière de valorisation des produits agricoles en Afrique. »
Cette année-là s'est transformée en trois. En 2019, il a créé UfarmX, une entreprise d'infrastructure de crédit conçue pour évaluer la solvabilité des agriculteurs à l'aide de données exclusives, permettant ainsi aux distributeurs de produits agricoles de leur accorder des crédits pour l'achat d'intrants. Avant de devenir une plateforme d'infrastructure fintech, UfarmX fonctionnait comme une exploitation agricole.
La ferme comme laboratoire
Lorsque le confinement lié à la COVID-19 a interrompu les voyages internationaux en 2020, Zanders a revu ses projets agricoles. Le concept initial d'UfarmX visait à mettre en relation la diaspora africaine et les exploitations agricoles locales. Face à l'arrêt brutal des voyages internationaux, il s'est orienté vers un projet plus concret et direct.
Cependant, un différend familial concernant les 2,000 hectares offerts par sa grand-mère l'a contraint à revoir sa stratégie. Zanders a donc acquis 100 hectares de manière indépendante et a passé l'année suivante à obtenir les titres de propriété avant de semer du manioc, du maïs et du soja en 2021.
« Notre niveau de production était nettement supérieur à celui des autres agriculteurs de la région », a déclaré Zanders. « Je ne suis pas agriculteur de métier. De prime abord, on aurait dit que nous cultivions tous les mêmes terres. Je ne comprenais pas vraiment pourquoi. »
Au lieu d'attribuer cela à de meilleures pratiques agricoles, Zanders a commencé à discuter avec les agriculteurs des environs et a constaté que la différence résidait dans ce que les agriculteurs pouvaient se permettre d'investir dans leurs terres.
« Ces agriculteurs n’avaient tout simplement pas le même accès à des semences et à des engrais de qualité, résistants à la sécheresse, que nous sur notre exploitation », a-t-il déclaré.
Plutôt que d'attribuer cet écart à une technique supérieure, Zanders a interrogé des producteurs locaux et s'est rendu compte que le véritable facteur de différenciation résidait dans le capital : les agriculteurs locaux n'avaient tout simplement pas les moyens de se procurer des intrants de qualité.
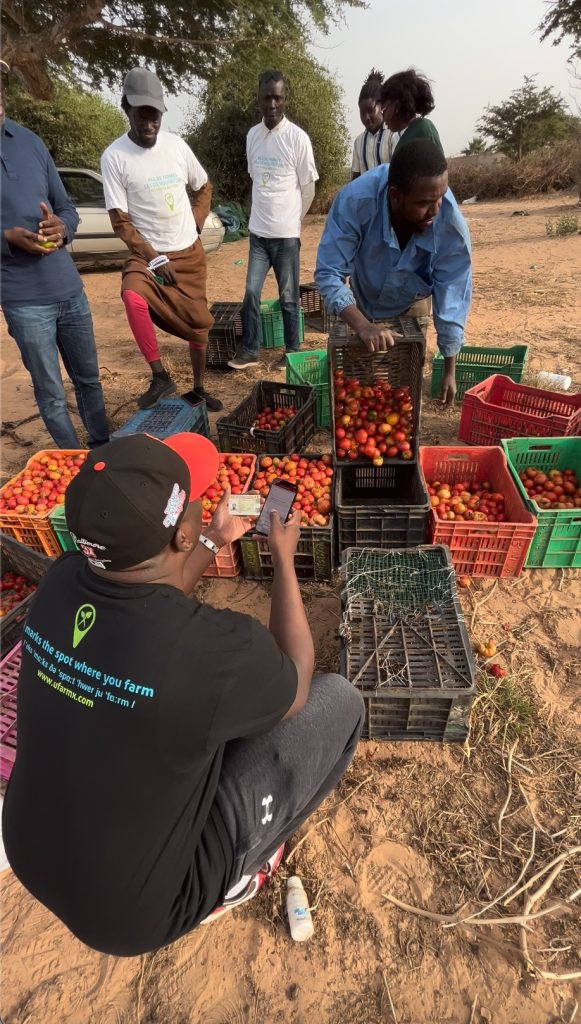
« À l'issue de ce premier projet pilote, nous avons constaté que les rendements des agriculteurs avaient non seulement triplé, mais que leurs revenus avaient également plus que doublé », a déclaré Zanders. « Et nous avons tout de même pu dégager un profit substantiel grâce aux marges réalisées sur les intrants des facilités de crédit. »
UfarmX a également conclu des accords d'achat et des commandes avant la récolte, garantissant ainsi aux agriculteurs un débouché direct. Le projet pilote a permis de valider un modèle économique viable : générer des revenus en facilitant le commerce agricole tout en réduisant les risques liés aux exploitations agricoles.
« En continuant à soutenir ces agriculteurs, nous avons constaté des tendances récurrentes dans les données elles-mêmes, qui distinguaient ceux qui parvenaient à nous rembourser de ceux qui ne le pouvaient pas », a déclaré Zanders. « Nous avions le sentiment d'avoir identifié les données pertinentes au sein même des données. » Ces données sont devenues le fondement du modèle d'évaluation du crédit d'UfarmX.
Comment fonctionne le moteur de crédit UfarmX ?
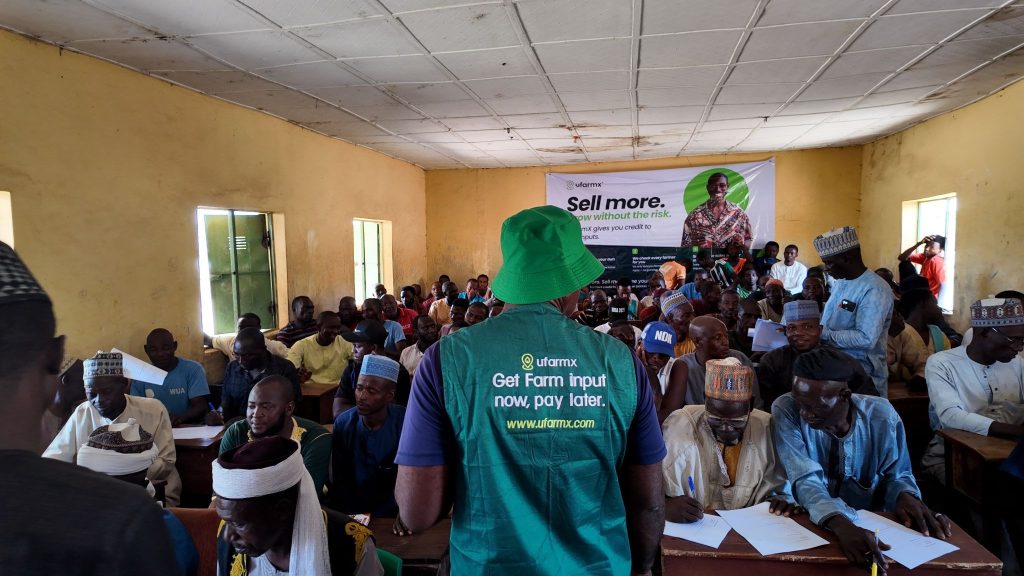
Les agriculteurs intègrent UfarmX par trois canaux : les partenaires agro-distributeurs, les agents communautaires ou les coopératives agricoles sous contrat. Au niveau de la vente au détail, les commerçants jouent le rôle de distributeurs et proposent aux petits exploitants des solutions de financement des intrants directement sur le lieu de vente.
Quel que soit le canal d'intégration, l'analyse des risques est réalisée exclusivement sur l'infrastructure d'UfarmX. Le système collecte les données des agriculteurs, les traite grâce à des algorithmes propriétaires et génère une décision de crédit automatisée. Bien que M. Zanders ait refusé de dévoiler l'algorithme de notation complet, il a confirmé que le modèle évalue les dossiers complets de connaissance du client (KYC) ainsi que des indicateurs géospatiaux et socio-économiques, notamment la proximité des parcelles aux grands axes routiers et aux marchés, le type de culture, le rendement prévisionnel, la durée d'exploitation et la taille du ménage.
Un agriculteur dont la demande de crédit est approuvée paie des frais de dossier initiaux, reçoit des intrants agricoles à crédit et rembourse en fonction de sa solvabilité. Les agriculteurs ayant le meilleur profil de crédit peuvent rembourser après la récolte, tandis que ceux des profils inférieurs effectuent des paiements mensuels, selon M. Zanders.
UfarmX affirme garantir chaque agriculteur agréé auprès de ses partenaires distributeurs, ce qui signifie qu'elle indemnise le distributeur si un agriculteur agréé ne rembourse pas ses dettes. Un partenaire d'assurance couvre 80 % de ce risque, a précisé M. Zanders. UfarmX tire ses revenus des frais de transaction, des marges d'intérêt et des frais liés à son logiciel en tant que service (SaaS), payés par les entreprises utilisant sa technologie.
Ce modèle est opérationnel sur un marché où plusieurs entreprises tentent de résoudre le même problème de financement, notamment Apollo Agriculture au Kenya, ThriveAgric au Nigeria et Babban Gona.
« Nous ne cherchons pas à concurrencer les banques et les détaillants ; nous ne sommes même pas vraiment en concurrence avec les autres entreprises de technologies agricoles », a déclaré Zanders. « Nous pensons que notre succès renforce l’ensemble de l’écosystème et permet à tous les acteurs de cet écosystème d’octroyer des crédits avec un risque minimal. »
L'entreprise a indiqué que son taux de défaut cumulé sur l'ensemble de ses réseaux de prêts directs et de distribution est de 9.03 %. Toutefois, sur le modèle de distribution, le taux de défaut net tombe à 1.17 % après assurance. UfarmX affirme avoir facilité plus de 6.8 millions de dollars de transactions agricoles, en collaborant avec plus de 10 000 agriculteurs et plus de 70 partenaires distributeurs agréés au Nigeria, au Sénégal et au Libéria.
Zanders a indiqué que la société prévoit de lancer une interface de programmation d'application (API) de notation de crédit qui permettra aux banques, aux institutions financières, aux institutions de financement du développement et à d'autres prêteurs de se connecter directement à son infrastructure de souscription.
UfarmX prévoit également de s'étendre au Kenya, son premier marché en Afrique de l'Est, d'ici fin 2026. L'entreprise a déclaré que cette expansion s'inscrirait dans sa stratégie visant à tester son modèle de souscription sur un autre marché agricole et financier.
Partie d'une exploitation agricole de 100 hectares dans l'État d'Oyo, UfarmX construit désormais l'infrastructure financière d'un continent entier. « UfarmX ne pratique plus le prêt direct », a conclu Zanders. « Nous sommes un catalyseur. Nous mettons en place les infrastructures essentielles à l'agriculture africaine. »
Pour atteindre une véritable envergure, il est indispensable de passer d'une intégration superficielle à une exécution robuste. Nous avons sélectionné avec soin les éléments superflus pour Moonshot 2026, afin d'optimiser la conférence et de favoriser les échanges de haut niveau entre fondateurs de startups, acteurs financiers internationaux, dirigeants d'entreprises et acteurs qui transforment les infrastructures technologiques africaines. Bénéficiez de 20 % de réduction sur les billets Early Bird pendant une durée limitée.