

Le commerce africain est, par nature, sans frontières. Les entreprises s'approvisionnent, vendent, embauchent et règlent leurs factures dans de nombreux pays. Cependant, les transferts d'argent entre les marchés africains impliquent de gérer de multiples relations bancaires, des délais de règlement longs et des contrôles de conformité qui varient selon les pays.
D'après Remittance Prices Worldwide, l'Afrique subsaharienne demeure la région la plus chère pour envoyer de l'argent, avec un coût total moyen de 8.78 %. Pour les fondateurs et les équipes financières, se constituer une clientèle de fournisseurs de confiance représente un obstacle. Mais les paiements et les encaissements en constituent un autre.
La réglementation en tant qu'infrastructure
C’est là que commence l’approche d’Oneremit : la conformité réglementaire constitue le fondement même de son système. Oneremit, plateforme de paiements transfrontaliers, détient des licences en vigueur en tant qu’entreprise de services monétaires enregistrée auprès de FINTRAC et de fournisseur de services de paiement enregistré auprès de la Banque du Canada, ainsi qu’une licence d’entreprise de services monétaires enregistrée auprès de FinCEN aux États-Unis et une licence d’opérateur de transfert de fonds international délivrée par la Banque centrale du Nigéria. Des demandes de licences auprès de la Banque du Ghana et de la FCA au Royaume-Uni sont en cours, ce qui permettra d’étendre sa présence réglementée aux corridors utilisés par les entreprises africaines.
Grâce à cette réglementation, les banques et les partenaires de paiement peuvent s'intégrer plus étroitement aux acteurs réglementés, ce qui permet des règlements plus rapides et des circuits de paiement plus prévisibles pour les entreprises utilisatrices. Dans les paiements transfrontaliers, la confiance est essentielle et se construit juridiction par juridiction.
Au-delà d'une simple interface de paiement, Oneremit investit dans l'ensemble de l'écosystème de transfert de fonds sous-jacent nécessaire au règlement transfrontalier, notamment en matière de couverture réglementaire, de corridors de paiement, de conformité, de surveillance des transactions, de partenariats technologiques et d'assistance humaine.
Preuve de la demande
L'ampleur de ce changement se révèle dans les chiffres. Selon Oneremit, la fintech a traité plus de 200 millions de dollars de transactions transfrontalières sortantes en seulement 18 mois d'activité, ce qui démontre que la demande d'infrastructures transfrontalières réglementées et adaptées aux entreprises africaines n'est pas une simple hypothèse.
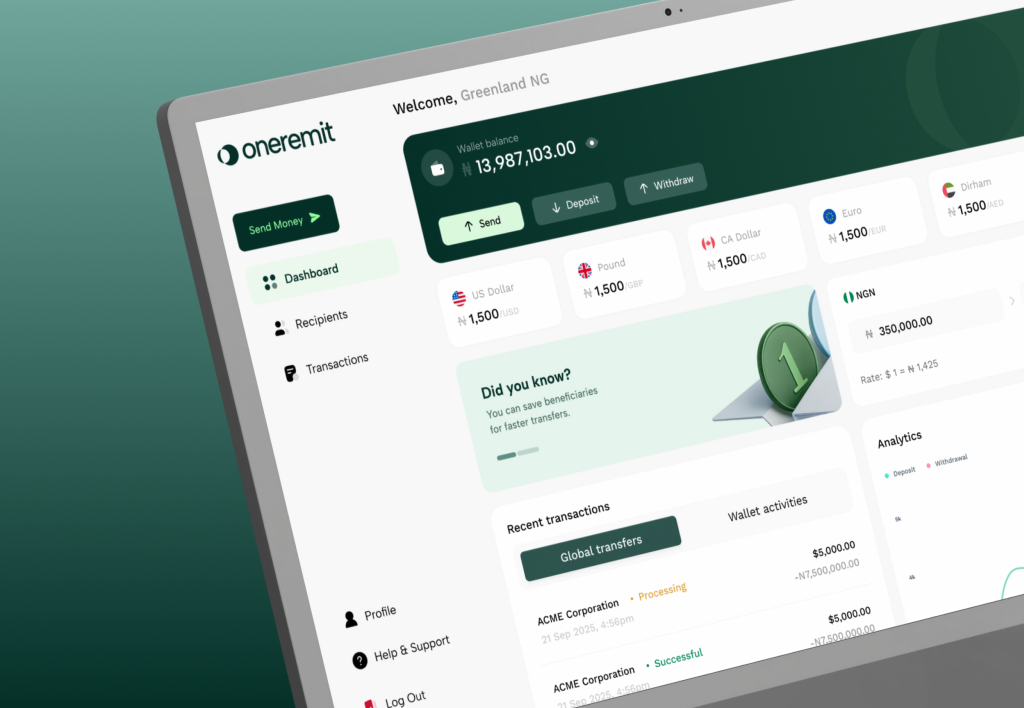
Les priorités à court terme d'Oneremit sont géographiques et réglementaires : obtention de licences supplémentaires, extension de la couverture des corridors et poursuite des investissements dans l'infrastructure technologique les reliant. À mesure que les entreprises africaines s'approvisionnent, vendent et recrutent de plus en plus au-delà des frontières, l'infrastructure de transfert de fonds devra devenir aussi fiable que celle utilisée pour le transport des marchandises.
Pour les entreprises prêtes à démarrer avec Oneremit , rendez-vous sur https://business.oneremit.co/sign-up